A saca de 60 quilos da soja inicia a segunda-feira (16) em alta no interior do Paraná e na região litorânea de Paranaguá.
No interior paranaense, o grão apresenta valorização de 2,20%, com a saca negociada a R$ 157,45. Em Paranaguá, valorização de 1,34%, levando a cotação para R$ 164,49.
INDICADOR DA SOJA CEPEA/ESALQ – PARANÁ
Data
Valor R$*
Var./Dia
Var./Mês
Valor US$*
13/11/2026
157,45
2,20%
3,44%
27,86
12/11/2026
154,06
0,31%
1,21%
27,26
11/11/2026
153,59
0,58%
0,90%
27,61
10/11/2026
152,70
0,36%
0,32%
27,34
09/11/2026
152,15
0,03%
-0,05%
27,60
INDICADOR DA SOJA CEPEA/ESALQ – PARANAGUÁ
Data
Valor R$*
Var./Dia
Var./Mês
Valor US$*
13/11/2026
164,49
1,34%
3,53%
29,10
12/11/2026
162,31
1,18%
2,16%
28,72
11/11/2026
160,41
0,34%
0,96%
28,84
10/11/2026
159,87
0,79%
0,62%
28,63
09/11/2026
158,62
0,06%
-0,16%
28,77
Trigo
O preço do trigo registra baixa no Rio Grande do Sul e no Paraná.
No Paraná, a tonelada do cereal é comercializada a R$ 1.571,11. No Rio Grande do Sul, o produto é vendido a R$ 1.455,28.
PREÇO MÉDIO DO TRIGO CEPEA/ESALQ – RIO GRANDE DO SUL
O que é uma saca de soja ou de trigo? Entenda a unidade de medida no mercado de grãos
A saca de soja e a saca de trigo são as principais unidades de comercialização de grãos no Brasil. Cada saca equivale a 60 quilos, padrão adotado por órgãos oficiais como a Companhia Nacional de Abastecimento (Conab), o Ministério da Agricultura (MAPA) e o Centro de Estudos Avançados em Economia Aplicada (Cepea).
Esse formato padronizado facilita o comércio da soja e do trigo, além de permitir um acompanhamento mais preciso das cotações e variações de preços no mercado nacional.
Gasto público no Brasil supera R$ 5 trilhões em 2026; CACB cobra corte de despesas
Painel Gasto Brasil estima despesas de União, estados e municípios. Governo federal já concentra R$ 2,368 trilhões no ano. Confederação critica concentração do ajuste fiscal sobre empresas
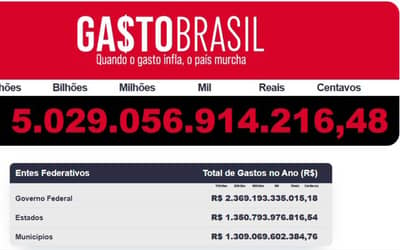
O gasto público no Brasil ultrapassou a marca de R$ 5 trilhões em 2026, segundo o painel Gasto Brasil. No registro desta segunda-feira (16), o contador indicava cerca de R$ 5,028 trilhões em despesas primárias dos governos federal, estaduais – incluindo o Distrito Federal – e municipais.
Na avaliação de Cláudio Queiroz, coordenador do Gasto Brasil e consultor da CACB, o avanço das despesas exige uma resposta do Congresso. “A população tem que trabalhar com essa visão para dizer que esses benefícios pontuais acabam prejudicando o todo. Temos que visualizar o todo e o Congresso Nacional vai ter que se mexer, porque 2027 será um ano muito doloroso, com um estrago tremendo em 2028”, pontuou.
O governo federal concentra a maior parcela: R$ 2,368 trilhões. Na sequência, aparecem os estados, com R$ 1,350 trilhão, e os municípios, com R$ 1,308 trilhão.
Os valores apresentados pelo painel são estimativas calculadas a partir de dados das despesas efetivamente pagas, informados à Secretaria do Tesouro Nacional. As projeções passam por revisões à medida que novas informações são divulgadas.
CACB questiona equilíbrio do pacote fiscal
Nesse cenário, a CACB defendeu que o ajuste das contas públicas priorize a revisão das despesas governamentais. Em posicionamento divulgado em 12 de novembro, a entidade criticou a distribuição dos esforços previstos no pacote fiscal proposto para 2027.
Na avaliação da entidade, há uma diferença entre as obrigações impostas às empresas e o compromisso do governo com o equilíbrio fiscal. Enquanto os efeitos das mudanças tributárias seriam imediatos para o setor privado, as medidas de controle das despesas públicas dependeriam de decisões do Executivo. “O maior peso do pacote de medidas recai apenas sobre quem produz”, afirmou Cotait, que também preside a Associação Comercial de São Paulo (ACSP) e a Federação das Associações Comerciais do Estado de São Paulo (FACESP).
O que prevê o pacote
O Projeto de Lei Complementar (PLP) 299/2026, apresentado no Senado Federal em 11 de novembro, reúne medidas para melhorar o resultado das contas públicas em 2027. Entre os mecanismos com impacto fiscal estimado pelo relator, senador Eduardo Braga (MDB-AM), três estão relacionados à redução de compensações ou benefícios tributários, enquanto somente uma trata da ampliação do contingenciamento de despesas.
Segundo os cálculos apresentados no parecer, o conjunto dessas quatro medidas pode gerar um impacto positivo de R$ 43 bilhões a R$ 54 bilhões no resultado primário de 2027.
Entre outros pontos, a proposta prevê limites para a utilização de créditos tributários. Pelo texto, o governo poderá estabelecer, por meio de ato próprio, percentuais máximos para o uso desses créditos no pagamento de tributos, de acordo com o valor e a modalidade. A estimativa é de um impacto entre R$ 12,8 bilhões e R$ 18,3 bilhões.
Outra alteração amplia de 10% para 20% o percentual de redução dos benefícios fiscais federais abrangidos pela legislação. A mudança também alcança empresas que utilizam o lucro presumido e possuem faturamento anual superior a R$ 5 milhões. O Simples Nacional permanece fora da regra. A previsão é de R$ 15 bilhões em impacto positivo nas contas públicas em 2027.
O projeto também estabelece um limite para os incentivos concedidos pelo Regime Especial de Incentivos para o Desenvolvimento da Infraestrutura (Reidi). Nesse caso, o volume de benefícios ficará restrito ao montante estimado para 2026, com atualização pela inflação. A seleção dos projetos deverá seguir critérios definidos pelo governo. A estimativa é de que a arrecadação adicional chegue a R$ 4,5 bilhões.
A quarta medida, por sua vez, amplia a possibilidade de contingenciamento de despesas. Com a mudança, o Executivo poderá limitar gastos mesmo quando a projeção do resultado fiscal estiver dentro da faixa de tolerância da meta, desde que permaneça nesse intervalo. A estimativa de impacto varia de R$ 12,8 bilhões a R$ 18,3 bilhões.
Ao analisar o avanço acelerado das despesas federais e o impacto de marcos bilionários sobre a economia, Cláudio Queiroz considerou que a dinâmica de gastos do governo tem sido historicamente antecipada ano após ano, refletindo um cenário de incertezas econômicas, impacto sobre a moeda local moeda e necessidade de cobrir despesas de forma acelerada.
“Estamos falando que o governo está cada vez gastando mais cedo, precisando de mais dinheiro para poder cobrir as suas necessidades. O governo vem trabalhando efetivamente não com um controle que deveria estar fazendo. Estamos com uma inflação que não está controlada, de 3% com variação de 1,5% para cima e 1,5% para baixo, isso está fazendo com que a nossa moeda perca valorização, precisando de juros altos para poder cobrir isso. E o governo também precisa pagar as suas contas”, explicou.
Reflexos sobre emprego e atividade econômica
A CACB também relacionou o aumento da tributação ao cenário financeiro enfrentado pelas empresas, marcado, principalmente, pelo crescimento dos atrasos em pagamentos, restrições de caixa e encarecimento do crédito.
A preocupação envolve os possíveis reflexos sobre o mercado de trabalho. Dados do Sebrae citados pela confederação indicam que os pequenos negócios foram responsáveis por quase seis em cada dez empregos formais criados no primeiro semestre de 2026.
“Imposto cobrado em excesso da empresa vira vaga que não abre, salário que não cresce e preço maior, e boa parte dessa conta cai no trabalhador, duas vezes: como empregado e como consumidor. Quem produz já pagou a sua parte. Agora é a vez do governo cortar gastos”, pontuou Cotait no manifesto.
Em relação aos impactos do crescimento dos gastos públicos para o cidadão, Cláudio Queiroz explicou que a população muitas vezes é levada a acreditar que é beneficiada diretamente por medidas governamentais, mas acaba arcando com o peso de um ciclo vicioso de endividamento, inflação e tributação generalizada.
“A população deveria estar mais próxima desses gastos do governo. Não adianta o governo isentar as pessoas que ganham até R$ 5 mil do pagamento do Imposto de Renda. Alguém vai pagar a conta. A base pagadora do Imposto de Renda caiu e, ao longo deste ano, mais ou menos somente 15% dos brasileiros vão pagar Imposto de Renda. E o resto? Quem é que paga? De onde é que sai isso? O governo deixa de receber dinheiro de um lado para colocar no outro e as contas tem prazo”, enfatizou Queiroz.
Como alternativa, a CACB defendeu que o ajuste das contas públicas comece pela revisão das despesas governamentais.
Prefeituras alertam para perda de mais de R$ 32 bilhões até 2030 com pacote de ajuste fiscal
Desse total, R$ 20 bilhões correspondem às compensações previdenciárias e R$ 12 bilhões aos repasses da Lei Kandir
Os municípios brasileiros podem perder mais de R$ 32 bilhões até 2030 caso o novo pacote de ajuste fiscal do governo federal entre em vigor. O alerta é da Confederação Nacional de Municípios (CNM), que pediu a rejeição integral do Projeto de Lei Complementar (PLP) 299/2026 após calcular um corte superior a R$ 20 bilhões nas compensações previdenciárias e de R$ 12 bilhões nos repasses da Lei Kandir, até 2030, além da restrição de recursos para saúde e educação.
Apesar da pressão das prefeituras, a proposta avançou no Congresso nesta quinta-feira (12). O Plenário do Senado aprovou o texto-base por 45 votos a 31, na forma de um substitutivo do relator, senador Eduardo Braga (MDB-AM), ao projeto original de Jaques Wagner (PT-BA). Os senadores ainda precisam votar quatro destaques na próxima terça-feira (17) antes de o texto seguir para a Câmara dos Deputados.
Impacto nas finanças municipais
Segundo a CNM, a maior fatia do prejuízo vem da limitação imposta pela União às despesas com compensação previdenciária — o acerto de contas entre o Regime Geral (RGPS) e os Regimes Próprios (RPPS). A mudança deve retirar cerca de R$ 5 bilhões por ano dos cofres locais, somando mais de R$ 20 bilhões até o fim da década.
O aperto nas contas municipais também passa pela redução dos repasses anuais da Lei Kandir, que compensam estados e municípios pela desoneração de exportações. De acordo com a entidade, o valor cai de R$ 4 bilhões para R$ 1 bilhão entre 2027 e 2030, gerando uma perda de R$ 12 bilhões.
Paralelamente, o projeto prorroga até 2030 a exclusão das receitas extraordinárias do imposto de exportação de óleo bruto de petróleo da base de cálculo dos pisos constitucionais. Para a confederação, a medida freia o crescimento dos recursos obrigatórios de saúde e educação em um momento em que já se projeta queda nos repasses do Fundo de Participação dos Municípios (FPM).
Alívio para a União e novas regras fiscais
Enquanto prefeitos temem a perda financeira, o governo estima que o pacote trará uma melhora entre R$ 45,1 bilhões e R$ 56,1 bilhões no resultado primário de 2027. Essa margem representa o saldo entre arrecadação e gastos antes do pagamento dos juros da dívida.
Para assegurar esse ganho, o texto aprovado no Senado amplia as regras de contingenciamento, permitindo que o governo bloqueie despesas não apenas para evitar o descumprimento do piso da meta fiscal, mas também para perseguir o centro da meta.
Para 2027, o objetivo é alcançar um superávit primário equivalente a 0,5% do Produto Interno Bruto (PIB), com margem de tolerância entre 0,25% e 0,75%. Pela regra atual, o bloqueio só ocorre quando há risco de o resultado ficar abaixo de 0,25%. Com o PLP 299/2026, a equipe econômica poderá travar verbas mesmo com as contas dentro do patamar permitido, buscando atingir os 0,5%.
O substitutivo inclui ainda outras medidas de ajuste e gestão. O texto fixa prazo de 120 dias para que o Congresso regulamente o teto dos supersalários no serviço público, destinando parte da economia do Executivo para segurança pública e atendimento socioeducativo, enquanto os demais Poderes poderão usar a sobra para recompor seus quadros.
A proposta também libera recursos do Fundo Nacional de Desenvolvimento Científico e Tecnológico (FNDCT) para bolsas de estudo e pesquisa e estabelece um teto anual de R$ 1 bilhão, até 2030, para despesas com equalização de financiamentos às exportações.
Diferença entre café arábica e café robusta: características, uso e regiões produtoras
Café arábica e café robusta são as duas principais variedades cultivadas e comercializadas no Brasil, ambas medidas em sacas de 60 kg.
O café arábica (conhecido também como café Conilon, em algumas regiões) tem sabor mais suave, menor teor de cafeína e alta qualidade sensorial, sendo preferido em cafeterias especializadas e nas exportações de cafés premium. Representa cerca de 70% da produção brasileira, com destaque para estados como Minas Gerais e São Paulo.
O café robusta, por sua vez, possui sabor mais amargo, maior concentração de cafeína e corpo mais intenso. É amplamente utilizado na produção de café solúvel e blends comerciais. Seus principais polos produtores são o Espírito Santo e Rondônia, e seu preço costuma ser mais baixo em comparação ao arábica, por conta do perfil mais industrial.
Como é calculada a saca de açúcar cristal?
A saca de açúcar cristal no Brasil é padronizada em 50 quilos, especialmente para comercialização no mercado atacadista e para uso na indústria alimentícia. Essa unidade de medida é adotada pelo Cepea/Esalq-USP, principal fonte de cotações diárias do açúcar cristal no país.
Qual o peso da saca de milho no Brasil?
A saca de milho equivale a 60 kg de grãos, mesmo padrão utilizado para soja e trigo. Essa medida é oficializada por instituições como a Companhia Nacional de Abastecimento (Conab), o Ministério da Agricultura (MAPA) e o Cepea, sendo amplamente usada em negociações e relatórios de preço do milho.
Os cookies necessários ajudam a tornar um site utilizável, permitindo funções básicas como navegação de páginas e acesso a áreas seguras do site. O site não pode funcionar corretamente sem esses cookies.
Os cookies de preferência permitem que um site lembre informações que muda a maneira como o site se comporta ou parece, como sua linguagem preferida ou a região que você está.
Os cookies de estatística ajudam os proprietários de sites a entender como os visitantes interagem com os sites, coletando e relatando informações anonimamente.
Cookies de marketing são usados para rastrear visitantes em sites. A intenção é exibir anúncios que sejam relevantes e envolventes para o usuário individual e, portanto, mais valiosos para editores e anunciantes terceirizados.
Cookies não classificados são cookies que estamos em processo de classificação, juntamente com os fornecedores de cookies individuais.