Isenção do IR até R$ 5 mil alivia classe média, mas acende alerta fiscal
A avaliação é de especialistas ouvidos pelo Brasil 61. Projeto aprovado na Câmara deve alcançar 26,6 milhões de brasileiros e terá compensação com taxação de altas rendas
A mudança nas regras do Imposto de Renda foi avaliada como histórica por especialistas. Para o advogado tributarista e contador Gabriel Santana Vieira, a proposta representa um alívio direto para milhões de brasileiros.
“Para quem ganha até R$ 5 mil, o benefício é imediato e direto: não pagará mais nada de Imposto de Renda. Todo o valor recebido ficará disponível no salário líquido, o que significa mais poder de compra e maior capacidade de organização financeira.”
O projeto também traz benefícios para outra faixa salarial. “Já para quem está na faixa entre R$ 5 mil e R$ 7 mil, o projeto também traz vantagens importantes. Foi criada uma fórmula de desconto que reduz significativamente o valor do imposto retido na fonte. Na prática, mesmo que a pessoa continue pagando, esse valor será menor, garantindo um salário líquido mais alto ao final do mês. É um avanço que beneficia não apenas quem ganha menos, mas também a classe média, que há muito tempo pedia um respiro tributário”, afirma.
Alerta para possível desequilíbrio fiscal
Apesar do alivio para a faixa da população que ganha até R$ 5 mil, a mudança desperta preocupações sobre os efeitos na arrecadação pública e o risco de desequilíbrio fiscal no curto prazo. O advogado tributarista Marco Antônio Ruzene, chama atenção para os impactos fiscais da medida. “O projeto implica em uma renúncia fiscal e representa uma perda relevante de arrecadação.”
Ruzene destaca que entre as medidas compensatórias estão a tributação de 10% sobre os lucros distribuídos acima de R$ 50 mil por mês e dos rendimentos acima de R$ 600 mil por ano.
“Porém, diante do proposto escalonamento da cobrança desses tributos, com início apenas em 2026 para os dividendos, parte dessa receita compensatória será adiada, o que pode gerar um desequilíbrio temporário. Portanto, a compensação precisa ser suficiente no médio prazo, mas, no curto prazo, pode ocorrer um pequeno desequilíbrio na arrecadação.”
Na prática, o Projeto de Lei 1.087/2025 eleva a faixa de isenção do IR para salários de até R$ 5 mil, cria desconto especial para rendimentos de até R$ 7.350 e prevê tributação extra sobre lucros, dividendos e rendas anuais acima de R$ 600 mil.
Impacto fiscal e compensação
A medida representa uma renúncia fiscal de aproximadamente R$ 25,8 bilhões aos cofres públicos em 2026. Para equilibrar a arrecadação, o projeto cria uma nova taxação sobre os super-ricos:
Tributação extra: incidirá sobre rendimentos tributáveis acima de R$ 600 mil ao ano.
Alíquota progressiva: chegará a até 10% para contribuintes com ganhos acima de R$ 1,2 milhão anuais.
Quem será afetado: cerca de 140 mil pessoas (0,13% dos declarantes), que atualmente pagam, em média, apenas 2,5% de IR.
De acordo com o relator, deputado Arthur Lira (PP-AL), a taxação das altas rendas deve gerar R$ 12,7 bilhões em recursos até 2027, valores que serão destinados a compensar parte da redução da Contribuição sobre Bens e Serviços (CBS), prevista na Reforma Tributária.
O que muda na prática
Isenção ampliada: atualmente, são isentos os trabalhadores que ganham até R$ 3.036 mensais. O novo projeto eleva esse limite para R$ 5 mil a partir de 2026.
Faixa intermediária: para quem recebe entre R$ 5.000,01 e R$ 7.350, o desconto será de R$ 978,62, reduzindo o valor devido.
13º salário: o benefício também será aplicado ao pagamento de fim de ano, que possui tributação exclusiva na fonte.
Declaração anual: o desconto valerá tanto para quem optar pela declaração completa quanto pelo modelo simplificado, cujo abatimento foi reajustado de R$ 16.754,34 para R$ 17.640,00.
Segundo estimativas do governo, mais de 26,6 milhões de brasileiros serão beneficiados com a nova faixa de isenção.
Lucros e dividendos
Outra mudança importante está na distribuição de lucros e dividendos:
Valores superiores a R$ 50 mil por mês repassados a uma mesma pessoa física ficarão sujeitos à retenção na fonte de 10%.
Estão isentos os resultados apurados até o ano-calendário de 2025, desde que aprovados para distribuição até 31 de dezembro de 2025.
Também foram excluídas da base de cálculo algumas receitas de cartórios repassadas ao Judiciário.
Próximos passos
O projeto aprovado determina ainda que o governo federal apresente, no prazo de um ano, uma política de atualização da tabela do Imposto de Renda, para evitar defasagens futuras.
Agora, o texto segue para o Senado Federal, onde precisa ser aprovado antes de ser sancionado pelo presidente Lula.
Petróleo e gás: repasses a municípios têm previsão de queda de 24,5% em 2027
Proposta analisada pela CNM também indica recuo de 11,9% na compensação mineral; valores dependem de cotações e produção real
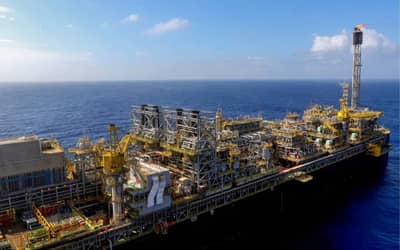
As transferências destinadas aos municípios por conta da produção de petróleo e gás natural têm previsão de R$ 19,7 bilhões no Projeto de Lei Orçamentária Anual (PLOA) de 2027. O montante representa uma queda nominal de 24,5% em relação aos R$ 26,1 bilhões da dotação atualizada de 2026 — uma diferença aproximada de R$ 6,4 bilhões.
A estimativa consta em levantamento da Confederação Nacional de Municípios (CNM), que identifica os recursos na ação orçamentária 0A53 (vinculada à Lei 9.478/1997). Essa redução na área de petróleo e gás responde por cerca de 80% de toda a queda prevista no grupo de transferências federais analisado pela entidade.
Variações nas compensações de mineração e recursos hídricos
O estudo da CNM também aponta oscilações nas demais transferências vinculadas à exploração de recursos naturais:
Compensação Mineral (CFEM): Previsão cai 11,9%, passando de R$ 5,9 bilhões em 2026 para R$ 5,2 bilhões em 2027;
Tratado de Itaipu: Estimativa recua 9,9%, caindo de R$ 1,1 bilhão para R$ 1,0 bilhão;
Recursos Hídricos para Energia Elétrica: Apresenta alta de 11,8%, subindo de R$ 1,6 bilhão para R$ 1,8 bilhão.
Comparação orçamentária x execução real
A CNM ressalta que essas projeções não equivalem a perdas ou ganhos já consolidados. A análise confronta a dotação atualizada de 2026 (que reflete modificações feitas ao longo do ano) com a proposta inicial para 2027, sem descontar a inflação.
Como receitas de royalties e compensações variam diretamente conforme preços internacionais, câmbio e volume de produção, os repasses efetivos dependerão da arrecadação real ao longo do exercício.
O levantamento da CNM não discrimina os valores por estado nem identifica os municípios beneficiários. A tramitação do PLOA 2027 pode ser acompanhada pelo portal do Orçamento no Congresso Nacional.
Municípios recebem R$ 2,48 bilhões em royalties do petróleo; disputa sobre distribuição aguarda decisão do STF
De acordo com a Confederação Nacional de Municípios (CNM), as prefeituras acumularam perdas acima de R$ 128 bilhões entre a suspensão da Lei 12.734/2012, em 2013, e 2025
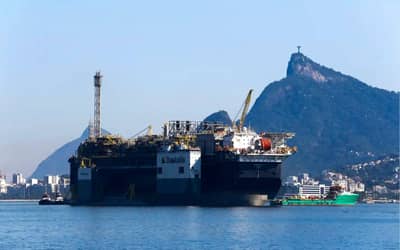
A distribuição dos royalties do petróleo referentes à produção de agosto de 2026 movimentou R$ 7,32 bilhões entre municípios, estados e União. Desse total, R$ 2,48 bilhões foram destinados diretamente às prefeituras e R$ 1,93 bilhão aos governos estaduais. Os repasses, operacionalizados pela Agência Nacional do Petróleo, Gás Natural e Biocombustíveis (ANP), foram concluídos no fim de outubro e contemplaram 978 municípios e 11 estados.
Além dos valores transferidos diretamente aos governos estaduais e municipais, parte dos recursos foi destinada à União e ao Fundo Especial, conforme os critérios previstos na legislação vigente. A forma de distribuição dessas receitas, no entanto, continua em discussão no Supremo Tribunal Federal (STF).
O julgamento sobre a repartição dos royalties estava previsto para 4 de novembro, mas foi retirado de pauta pelo presidente da Corte, ministro Edson Fachin. Até o fechamento desta matéria, não havia uma nova data definida para a retomada da análise.
A discussão envolve a aplicação da Lei 12.734/2012, que prevê mudanças na divisão dos recursos entre estados e municípios. A norma está suspensa por decisão cautelar desde 2013. De acordo com cálculos da Confederação Nacional de Municípios (CNM), as prefeituras acumularam perdas superiores a R$ 128 bilhões entre aquele ano e 2025.
Proposta de redistribuição dos royalties do petróleo
Em abril, a CNM participou de uma reunião no STF com representantes do Distrito Federal e de outros 20 estados para apresentar uma proposta de redistribuição das receitas. O modelo prevê uma transição gradual e a renúncia à cobrança retroativa dos valores que deixaram de ser repassados durante o período de suspensão da lei.
Um dos principais pontos da proposta é a aplicação da Lei 12.734/2012 sobre toda a produção de petróleo, sem restrições relacionadas ao chamado “excedente de produção” ou a outros marcos temporais. O texto também estabelece uma transição de sete anos, entre 2026 e 2032, conforme previsto originalmente na legislação. A medida busca dar previsibilidade orçamentária tanto aos estados produtores quanto aos beneficiários do Fundo Especial.
Como parte da negociação, a CNM propõe que os estados e os demais entes federativos abram mão de cobrar os valores que deixaram de receber entre 2013 e 2025, em razão da decisão cautelar. Outro ponto é a exclusão da chamada “margem equatorial” do acordo, sob o argumento de que ainda não há base empírica suficiente e de que existem incertezas regulatórias e ambientais relacionadas à região.
Os 19 estados que firmaram o acordo com a CNM são: Acre, Alagoas, Bahia, Ceará, Goiás, Mato Grosso, Mato Grosso do Sul, Minas Gerais, Paraíba, Paraná, Pernambuco, Piauí, Rio Grande do Norte, Rio Grande do Sul, Roraima, Rondônia, Santa Catarina, Sergipe e Tocantins.
Concentração dos royalties nos municípios
Um estudo técnico da CNM aponta que a arrecadação dos royalties e das participações especiais está concentrada em um grupo restrito de municípios. Em 2025, os dez maiores beneficiários reuniram 48,6% de todos os recursos destinados às prefeituras.
Maricá, no Rio de Janeiro, recebeu sozinho mais de R$ 4 bilhões, o equivalente a 14,3% do total distribuído aos municípios naquele ano.
A discussão no STF ocorre no âmbito da Ação Direta de Inconstitucionalidade (ADI) 4.916 e de outros cinco processos relacionados: ADIs 4.917, 4.918, 4.920, 5.038 e 5.621.
O julgamento começou em maio, depois que os estados confrontantes rejeitaram a proposta de acordo. Na ocasião, a relatora, ministra Cármen Lúcia, apresentou seu voto. A análise foi interrompida em seguida, após um pedido de vista do ministro Flávio Dino.
Com a retomada do julgamento, Dino deverá apresentar seu voto. Caso não haja uma nova suspensão, os demais ministros também poderão se manifestar.
Entidades do Rio de Janeiro defendem manutenção das regras atuais
Do outro lado da disputa, entidades do Rio de Janeiro defendem a manutenção da liminar que suspendeu a Lei 12.734/2012. A Assembleia Legislativa do Estado do Rio de Janeiro (Alerj) divulgou um manifesto no qual afirma que a decisão é necessária para “garantir estabilidade institucional, previsibilidade jurídica e respeito ao pacto federativo consagrado pela Constituição”.
O documento também destaca os impactos financeiros que uma eventual mudança na distribuição poderia provocar para o estado.
“É o tema mais urgente para o nosso estado e tem causado muita preocupação a todos. Temos que nos unir para defender o que é nosso por direito. Só em 2025 deixamos de ganhar R$ 25 bilhões, e em troca disso recebemos uma compensação financeira de R$ 11 bilhões. E isso provoca um problema em uma escala econômica”, diz trecho do manifesto.
A Federação das Indústrias do Estado do Rio de Janeiro (Firjan) também cobrou uma solução definitiva após a suspensão do julgamento. Segundo a entidade, a indefinição prolonga a insegurança jurídica para o governo estadual, os municípios fluminenses e as empresas da cadeia produtiva de petróleo e gás.
A federação afirma ainda que o Rio de Janeiro deixou de arrecadar cerca de R$ 64 bilhões em ICMS, repassados a outros estados ao longo do último ano.
Volume total negociado na B3 foi de R$ 42.048.606.349, em meio a 5.813.121 de negócios
O Ibovespa, principal índice da bolsa brasileira, encerrou o pregão desta quinta-feira (29) em queda de 0,85%, aos 169.555,23 pontos. Durante a sessão, o indicador oscilou entre a mínima de 168.765,34 pontos e a máxima de 171.402,97 pontos, após abrir aos 171.006,10 pontos.
A uma semana da próxima decisão do Comitê de Política Monetária (Copom), as Opções de Copom negociadas na B3 indicavam probabilidade implícita de 63,1% de manutenção da taxa Selic em 13,75%ao ano. Os dados têm como referência os preços dos contratos no fechamento de 26 de outubro e foram consultados no dashboard público disponibilizado pela bolsa brasileira.
De acordo com o levantamento da B3, a probabilidade de redução de 0,25 ponto percentual na taxa básica de juros era de 28%. Já a possibilidade de um corte de 0,50 ponto percentual correspondia a 4,2%. Caso esses cenários se concretizassem, a Selic passaria para 13,50% e 13,25% ao ano, respectivamente.
As probabilidades são calculadas a partir dos preços de referência dos contratos, conforme a metodologia de apreçamento da B3. As Opções de Copom permitem acompanhar as expectativas implícitas nos preços do mercado para diferentes resultados das reuniões do comitê.
Esses percentuais representam um retrato das expectativas dos participantes do mercado na data de referência e não constituem uma previsão definitiva da decisão do Banco Central do Brasil. As probabilidades podem mudar conforme a divulgação de indicadores econômicos, as comunicações da autoridade monetária e as condições do cenário internacional.
Como funcionam as Opções de Copom
As Opções de Copom são contratos derivativos negociados na B3 que permitem aos participantes do mercado negociar cenários relacionados à variação da taxa Selic em reuniões específicas do Comitê de PolíticaMonetária.
Os contratos podem ser utilizados para posicionamento diante das decisões sobre os juros ou para estratégias de proteção de carteira. Cada série está vinculada a um resultado específico, como manutenção, aumento ou redução da taxa básica.
Conforme as regras do produto, quando a decisão do Copom corresponde ao cenário previsto no contrato, a opção é exercida automaticamente no vencimento, com pagamento conforme as condições estabelecidas. Se o resultado não corresponder ao cenário negociado, o contrato vence sem exercício, e o comprador perde o prêmio pago pela opção.
Para negociar esses derivativos, é necessário ter conta em uma corretora habilitada e avaliar os riscos envolvidos. As séries podem ser identificadas pelo código CPM na plataforma de negociação, conforme as informações disponibilizadas pela B3.
Maiores altas e quedas
Ações em alta no Ibovespa
Azevedo & Travassos SA (AZEV3) +37,40%
Azevedo & Travassos SA (AZEV3F) +34,21%
Ações em queda no Ibovespa
Armac Locacao Logistica e Servicos SA (ARML3F) -24,68%
Sequoia Logistica e Transportes SA (SEQL3F) -16,67%
O volume total negociado na B3 foi de R$ 42.048.606.349, em meio a 5.813.121 de negócios.
Os dados da bolsa podem ser consultados no site da B3.
O que é o Ibovespa e como ele funciona?
O Ibovespa (Índice Bovespa) é o principal indicador do mercado acionário brasileiro. Calculado pela B3, ele reflete a média do desempenho das ações mais negociadas na bolsa, com base em critérios de volume e liquidez. O índice é composto por uma carteira teórica de ativos, que representa cerca de 80% do volume financeiro total negociado no mercado.
O que é a B3, a bolsa de valores do Brasil?
A B3 (Brasil, Bolsa, Balcão) é a bolsa de valores oficial do Brasil, sediada em São Paulo. É responsável pela negociação de ações, derivativos, títulos públicos e privados, câmbio e outros ativos financeiros. A B3 está entre as maiores bolsas do mundo em infraestrutura e valor de mercado.
Os cookies necessários ajudam a tornar um site utilizável, permitindo funções básicas como navegação de páginas e acesso a áreas seguras do site. O site não pode funcionar corretamente sem esses cookies.
Os cookies de preferência permitem que um site lembre informações que muda a maneira como o site se comporta ou parece, como sua linguagem preferida ou a região que você está.
Os cookies de estatística ajudam os proprietários de sites a entender como os visitantes interagem com os sites, coletando e relatando informações anonimamente.
Cookies de marketing são usados para rastrear visitantes em sites. A intenção é exibir anúncios que sejam relevantes e envolventes para o usuário individual e, portanto, mais valiosos para editores e anunciantes terceirizados.
Cookies não classificados são cookies que estamos em processo de classificação, juntamente com os fornecedores de cookies individuais.