O Imposto sobre Bens e Serviços (IBS) e a Contribuição sobre Bens e Serviços (CBS) — novos tributos criados pela Reforma Tributária do Consumo — entrarão em vigor em 1º de janeiro de 2026.
O IBS substituirá dois tributos antigos: o Imposto sobre Circulação de Mercadorias e Serviços (ICMS), de competência estadual, e o Imposto sobre Serviços (ISS), de âmbito municipal. Já a CBS substituirá a contribuição para o Programa de Integração Social (PIS) e a Contribuição para o Financiamento da Seguridade Social (Cofins), ambas de competência da União.
Com a proximidade da implantação do novo sistema tributário, estados e municípios precisam se preparar para as mudanças que impactarão diretamente a arrecadação. Para orientar contribuintes e administrações públicas, a Receita Federal e o Comitê Gestor do IBS divulgaram um comunicado conjunto detalhando obrigações, prazos e procedimentos.
Principais obrigações a partir de 2026
A partir de 1º de janeiro de 2026, os contribuintes estarão obrigados a:
Emitir documentos fiscais eletrônicos com os valores da CBS e do IBS destacados de forma individualizada por operação, conforme as regras e leiautes definidos em Notas Técnicas específicas de cada documento;
Apresentar, quando disponibilizadas, as Declarações dos Regimes Específicos (DeRE), conforme as regras e leiautes definidos em Documento Técnico específico de cada documento;
Apresentar, quando disponibilizadas, as declarações e/ou documentos fiscais de plataformas digitais, conforme as regras e leiautes definidos em Documento Técnico específico de cada documento.
Além disso, a partir de julho de 2026, pessoas físicas contribuintes do IBS e da CBS deverão se inscrever no CNPJ. A inscrição não transforma a pessoa física em pessoa jurídica; ela servirá apenas para facilitar a apuração dos novos tributos.
Obrigações acessórias
A partir de 1º de janeiro de 2026, os seguintes documentos fiscais eletrônicos deverão ser emitidos com destaque da CBS e do IBS, e serão autorizados nos termos das Notas Técnicas específicas:
Nota Fiscal Eletrônica – NF-e;
Nota Fiscal de Consumidor Eletrônica – NFC-e;
Conhecimento de Transporte Eletrônico – CT-e;
Conhecimento de Transporte Eletrônico – Outros Serviços – CT-e OS;
Nota Fiscal de Serviço Eletrônica – NFS-e;
Nota Fiscal de Serviço Eletrônica de Exploração de Via – NFS-e Via;
Nota Fiscal Fatura de Serviços de Comunicação Eletrônica – NFCom;
Nota Fiscal de Energia Elétrica Eletrônica – NF3e;
Bilhete de Passagem Eletrônico – BP-e;
Bilhete de Passagem Eletrônico Transporte Metropolitano – BP-e TM.
Caso o contribuinte não consiga emitir os documentos por responsabilidade única e exclusiva do ente federativo, não será considerado em descumprimento da obrigação acessória.
Leiautes definidos sem data de vigência determinada
A Nota Fiscal de Alienação de Bens Imóveis (NF-ABI), a Nota Fiscal de Água e Saneamento (NFAg) e o Bilhete de Passagem Aéreo (BP-e Aéreo) já possuem leiautes definidos e terão suas datas de vigências determinadas em documento técnico ou ato conjunto do Comitê Gestor do IBS (CGIBS) e da Receita Federal do Brasil (RFB).
Leiautes em construção
A Nota Fiscal de Gás (NF-e Gás) terá seus leiautes e datas de vigências definidas em nota técnica ou ato conjunto do CGIBS e RFB.
A Declaração dos Regimes Específicos (DeRE) — em construção para os regimes de Instituições Financeiras, Planos de Assistência à Saúde, Concurso de Prognóstico, Administração de Consórcio, Seguro e Previdência — terá seus leiautes e datas de vigências definidas em nota técnica ou ato conjunto do CGIBS e da RFB.
Outros fatos geradores que, atualmente, não exigem a emissão de documentos fiscais — e deverão ser incluídos em documentos fiscais eletrônicos com destaque da CBS e do IBS — terão seus leiautes e datas de vigências definidos em documento técnico ou ato conjunto do CGIBS e RFB.
Plataformas digitais
As regras para o envio de informações por plataformas digitais — relativas a operações e importações intermediadas por esses serviços — também terão leiautes e datas de vigência definidos em ato técnico conjunto entre CGIBS e RFB.
Dispensa do recolhimento em 2026
Considerando que o ano de 2026 será o ano de teste da CBS e do IBS, o contribuinte que emitir documentos fiscais ou declaração de regimes específicos, observando as normas e notas vigentes, estará dispensado de recolhimento do IBS e da CBS.
Também estarão dispensados de recolhimento do IBS e da CBS os contribuintes para os quais não haja obrigação acessória definida.
Fundos de Compensação de Benefícios Fiscais
A partir de janeiro de 2026, titulares de benefícios onerosos de ICMS poderão solicitar habilitação para futuros direitos de compensação, conforme o art. 384 da Lei Complementar nº 214/2025.
Os requerimentos serão enviados pelo e-CAC, em formulário eletrônico disponível no SISEN, e deverão ser apresentados individualmente para cada benefício usufruído.
Novos comunicados conjuntos da Receita Federal e do Comitê Gestor do IBS serão divulgados à medida que avançar a implementação da Reforma Tributária do Consumo.
Diferença entre café arábica e café robusta: características, uso e regiões produtoras
Café arábica e café robusta são as duas principais variedades cultivadas e comercializadas no Brasil, ambas medidas em sacas de 60 kg.
O café arábica (conhecido também como café Conilon, em algumas regiões) tem sabor mais suave, menor teor de cafeína e alta qualidade sensorial, sendo preferido em cafeterias especializadas e nas exportações de cafés premium. Representa cerca de 70% da produção brasileira, com destaque para estados como Minas Gerais e São Paulo.
O café robusta, por sua vez, possui sabor mais amargo, maior concentração de cafeína e corpo mais intenso. É amplamente utilizado na produção de café solúvel e blends comerciais. Seus principais polos produtores são o Espírito Santo e Rondônia, e seu preço costuma ser mais baixo em comparação ao arábica, por conta do perfil mais industrial.
Como é calculada a saca de açúcar cristal?
A saca de açúcar cristal no Brasil é padronizada em 50 quilos, especialmente para comercialização no mercado atacadista e para uso na indústria alimentícia. Essa unidade de medida é adotada pelo Cepea/Esalq-USP, principal fonte de cotações diárias do açúcar cristal no país.
Qual o peso da saca de milho no Brasil?
A saca de milho equivale a 60 kg de grãos, mesmo padrão utilizado para soja e trigo. Essa medida é oficializada por instituições como a Companhia Nacional de Abastecimento (Conab), o Ministério da Agricultura (MAPA) e o Cepea, sendo amplamente usada em negociações e relatórios de preço do milho.
Alíquota do Simples Nacional segue indefinida a menos de 20 dias para fim do prazo da escolha
Empresas têm até o dia 30 para definir se farão parte do regime e formas de recolhimento do IBS e da CBS
Empresas optantes ou que desejam ingressar no Simples Nacional têm até o dia 30 de setembro para se posicionar sobre o regime tributário de 2027. Um dos principais entraves para a tomada de decisão dos gestores e cumprimento do prazo, aberto em 1º de setembro, persiste: a ausência de uma alíquota definitiva para os novos tributos que incidem no enquadramento.
Em julho, o Comitê Gestor do IBS (CGIBS) passou a trabalhar, para fins exclusivamente de projeção, com uma alíquota conjunta estimada de 27,91% — sendo 18,70% de IBS e 9,21% de CBS —, percentual que já supera a referência de 26,5% prevista em lei para a soma dos dois tributos.
As companhias que ainda não são optantes pelo Simples Nacional e querem ingressar no regime em 2027 precisam formalizar a intenção em menos de 20 dias, com efeitos a partir de 1º de janeiro do ano seguinte. Até este ano, a decisão deveria ser tomada em janeiro do ano fiscal vigente, o que acaba reduzindo a margem de planejamento das empresas na transição para o novo sistema tributário.
Já as que estão no regime não precisam fazer nova opção para continuar nele, mas têm até o fim do mês para decidir como vão recolher os dois novos tributos da Reforma Tributária: a Contribuição sobre Bens e Serviços (CBS) e o Imposto sobre Bens e Serviços (IBS). Os gestores podem escolher entre o modelo “puro”, em que os dois tributos seguem na guia única do Simples, ou o “híbrido”, em que são recolhidos separadamente, pelo regime regular.
Paralelamente, tramita na Câmara dos Deputados o Projeto de Lei Complementar 108/2021, que atualiza os limites de faturamento do Simples Nacional e do Microempreendedor Individual (MEI). Atualmente, o teto anual é de R$ 81 mil para o MEI, R$ 360 mil para microempresas e R$ 4,8 milhões para empresas de pequeno porte — valores que, segundo entidades do setor, estão defasados há mais de 8 anos em relação à inflação e ao aumento de custos.
O texto em discussão prevê elevar o limite do MEI para R$ 110 mil em 2026 e R$ 140 mil a partir de 2027. A CACB pressiona para que a atualização também alcance as demais faixas, com correção de cerca de 83% nos valores — o que levaria o teto das microempresas a aproximadamente R$ 869,4 mil e o das pequenas empresas a R$ 8,69 milhões.
O principal impasse está no impacto fiscal da medida. Enquanto o reajuste para os microempreendedores individuais custaria R$ 8,1 bilhões até 2029, o Ministério da Fazenda estima que todo o pacote pode causar rombo de R$ 50 bilhões nas contas públicas.
Sem consenso entre Congresso e governo, a expectativa é de que a votação do PLP 108/2021 só avance depois das eleições de outubro — o que deixa o prazo de opção deste mês sem qualquer perspectiva de mudança tanto nos limites de faturamento quanto na alíquota definitiva do IBS e da CBS.
A CACB alerta que essa dupla indefinição — de limites e de alíquota — pode levar empresas a migrarem de regime tributário ou até a fechar as portas, num cenário em que o aumento nominal do faturamento, puxado pela própria inflação, nem sempre reflete crescimento real do negócio, mas pode ser suficiente para tirar a empresa do Simples Nacional.
IBS e CBS
O Imposto sobre Bens e Serviços (IBS) e a Contribuição sobre Bens e Serviços (CBS) — novos tributos criados pela Reforma Tributária do Consumo — compõem o Imposto sobre Valor Agregado (IVA-Dual). Eles já estão sendo recolhidos desde 1º de janeiro de 2026, mas ainda em período e alíquotas testes.
O IBS substitui dois tributos antigos:
o Imposto sobre Circulação de Mercadorias e Serviços (ICMS), de competência estadual,
e o Imposto sobre Serviços (ISS), de âmbito municipal.
A CBS substitui os seguintes impostos federais:
a contribuição para o Programa de Integração Social (PIS), e;
a Contribuição para o Financiamento da Seguridade Social (Cofins).
Um dos últimos passos que faltam é em relação ao Imposto Seletivo (IS), que vai incidir sobre produtos e serviços prejudiciais à saúde e ao meio ambiente. A regulamentação está definida na Lei Complementar 214/25, mas as alíquotas, no entanto, dependem do envio de uma proposta pelo governo e aprovação pelo Congresso.
Indústria naval brasileira busca negócios em ciclo de investimentos de US$ 120 bilhões
Com apoio da ApexBrasil, 20 empresas brasileiras participam da SMM 2026 em busca de investidores, fornecedores de tecnologia e parceiros para o novo ciclo do setor
A indústria naval brasileira busca ampliar sua participação em um ciclo de investimentos que pode movimentar US$ 120 bilhões em exploração e produção de petróleo e gás entre 2026 e 2030. No mesmo período, a Petrobras prevê US$ 9,7 bilhões para a construção naval.
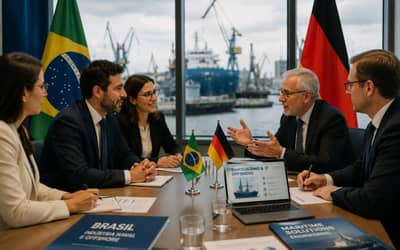
Para disputar parte desse mercado, uma delegação com mais de 30 representantes de 20 empresas brasileiras participou, em Hamburgo, na Alemanha, da SMM 2026, uma das principais feiras internacionais do setor marítimo.
Durante a feira, a delegação teve acesso a uma programação voltada à geração de negócios. O grupo contou com um estande brasileiro, que serviu para apresentar as empresas e projetos do setor, além de participar de reuniões com companhias internacionais, visitas técnicas e encontros com investidores e possíveis parceiros.
Para o presidente executivo da ABEEMAR, João Azeredo, a participação brasileira na SMM busca transformar a retomada da indústria em contatos comerciais e investimentos.
“Queremos apresentar a nova realidade da indústria naval e offshore brasileira e colocar nossas empresas frente a frente com quem pode investir, fornecer tecnologia, estabelecer uma joint venture ou desenvolver negócios no Brasil”, destaca
Indústria naval busca novos parceiros no exterior
A participação brasileira ocorreu em meio à retomada das encomendas e à ampliação da demanda relacionada à construção naval e às atividades offshore no país. O intuito foi apresentar esse mercado a empresas estrangeiras interessadas em estabelecer parcerias comerciais e tecnológicas, criar joint ventures, realizar investimentos produtivos ou iniciar operações no Brasil.
O estande brasileiro na SMM foi utilizado como ponto de encontro da delegação e para a apresentação das empresas participantes. A relação completa das companhias que integraram a missão e estiveram no espaço brasileiro está disponível neste link.
A programação incluiu ainda visitas a empresas e instalações do setor, além de reuniões previamente organizadas. A ideia foi aproximar os representantes brasileiros de tecnologias, modelos industriais e possíveis parceiros no mercado europeu e em outros mercados internacionais.
Missão dá sequência ao projeto
A ida à Alemanha é a segunda grande ação do Invest in Brasil – Shipbuilding & Offshore. O projeto foi apresentado durante a Navalshore 2026, realizada no Rio de Janeiro, quando foram promovidas 37 reuniões B2B entre empresas brasileiras e 15 companhias estrangeiras de sete países.
Na ocasião, os participantes indicaram uma expectativa de mais de US$ 18 milhões em negócios e investimentos nos 12 meses seguintes.
Agora, a estratégia foi levar as empresas brasileiras diretamente aos mercados internacionais. Na Navalshore, o projeto buscou trazer representantes estrangeiros para conhecer o mercado nacional. Na SMM, a proposta foi apresentar a indústria brasileira em um dos principais eventos mundiais do setor marítimo.
“A lógica é criar continuidade. Começamos conectando empresas internacionais ao Brasil durante a Navalshore e agora vamos ao encontro do mercado global na SMM. Queremos que cada ação gere relacionamentos que continuem sendo trabalhados depois do evento”, pontua Azeredo.
O Invest in Brasil – Shipbuilding & Offshore prevê ainda missões empresariais, participação em eventos internacionais, reuniões B2B, matchmaking, visitas técnicas e ações de promoção e inteligência de mercado.
Sobre o Invest in Brasil – Shipbuilding & Offshore
O Invest in Brasil – Shipbuilding & Offshore é voltado à promoção internacional da indústria naval e offshore brasileira e à atração de investimentos, tecnologias e parcerias. O projeto busca aproximar estaleiros, fornecedores e empresas brasileiras de investidores e parceiros internacionais, por meio de ações realizadas no Brasil e no exterior.
Os cookies necessários ajudam a tornar um site utilizável, permitindo funções básicas como navegação de páginas e acesso a áreas seguras do site. O site não pode funcionar corretamente sem esses cookies.
Os cookies de preferência permitem que um site lembre informações que muda a maneira como o site se comporta ou parece, como sua linguagem preferida ou a região que você está.
Os cookies de estatística ajudam os proprietários de sites a entender como os visitantes interagem com os sites, coletando e relatando informações anonimamente.
Cookies de marketing são usados para rastrear visitantes em sites. A intenção é exibir anúncios que sejam relevantes e envolventes para o usuário individual e, portanto, mais valiosos para editores e anunciantes terceirizados.
Cookies não classificados são cookies que estamos em processo de classificação, juntamente com os fornecedores de cookies individuais.