Indústria naval brasileira busca negócios em ciclo de investimentos de US$ 120 bilhões
Com apoio da ApexBrasil, 20 empresas brasileiras participam da SMM 2026 em busca de investidores, fornecedores de tecnologia e parceiros para o novo ciclo do setor
A indústria naval brasileira busca ampliar sua participação em um ciclo de investimentos que pode movimentar US$ 120 bilhões em exploração e produção de petróleo e gás entre 2026 e 2030. No mesmo período, a Petrobras prevê US$ 9,7 bilhões para a construção naval.
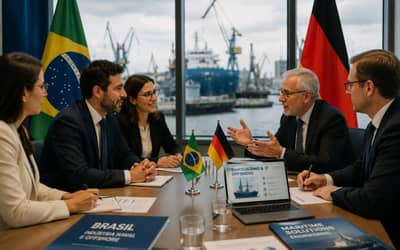
Para disputar parte desse mercado, uma delegação com mais de 30 representantes de 20 empresas brasileiras participou, em Hamburgo, na Alemanha, da SMM 2026, uma das principais feiras internacionais do setor marítimo.
Durante a feira, a delegação teve acesso a uma programação voltada à geração de negócios. O grupo contou com um estande brasileiro, que serviu para apresentar as empresas e projetos do setor, além de participar de reuniões com companhias internacionais, visitas técnicas e encontros com investidores e possíveis parceiros.
Para o presidente executivo da ABEEMAR, João Azeredo, a participação brasileira na SMM busca transformar a retomada da indústria em contatos comerciais e investimentos.
“Queremos apresentar a nova realidade da indústria naval e offshore brasileira e colocar nossas empresas frente a frente com quem pode investir, fornecer tecnologia, estabelecer uma joint venture ou desenvolver negócios no Brasil”, destaca
Indústria naval busca novos parceiros no exterior
A participação brasileira ocorreu em meio à retomada das encomendas e à ampliação da demanda relacionada à construção naval e às atividades offshore no país. O intuito foi apresentar esse mercado a empresas estrangeiras interessadas em estabelecer parcerias comerciais e tecnológicas, criar joint ventures, realizar investimentos produtivos ou iniciar operações no Brasil.
O estande brasileiro na SMM foi utilizado como ponto de encontro da delegação e para a apresentação das empresas participantes. A relação completa das companhias que integraram a missão e estiveram no espaço brasileiro está disponível neste link.
A programação incluiu ainda visitas a empresas e instalações do setor, além de reuniões previamente organizadas. A ideia foi aproximar os representantes brasileiros de tecnologias, modelos industriais e possíveis parceiros no mercado europeu e em outros mercados internacionais.
Missão dá sequência ao projeto
A ida à Alemanha é a segunda grande ação do Invest in Brasil – Shipbuilding & Offshore. O projeto foi apresentado durante a Navalshore 2026, realizada no Rio de Janeiro, quando foram promovidas 37 reuniões B2B entre empresas brasileiras e 15 companhias estrangeiras de sete países.
Na ocasião, os participantes indicaram uma expectativa de mais de US$ 18 milhões em negócios e investimentos nos 12 meses seguintes.
Agora, a estratégia foi levar as empresas brasileiras diretamente aos mercados internacionais. Na Navalshore, o projeto buscou trazer representantes estrangeiros para conhecer o mercado nacional. Na SMM, a proposta foi apresentar a indústria brasileira em um dos principais eventos mundiais do setor marítimo.
“A lógica é criar continuidade. Começamos conectando empresas internacionais ao Brasil durante a Navalshore e agora vamos ao encontro do mercado global na SMM. Queremos que cada ação gere relacionamentos que continuem sendo trabalhados depois do evento”, pontua Azeredo.
O Invest in Brasil – Shipbuilding & Offshore prevê ainda missões empresariais, participação em eventos internacionais, reuniões B2B, matchmaking, visitas técnicas e ações de promoção e inteligência de mercado.
Sobre o Invest in Brasil – Shipbuilding & Offshore
O Invest in Brasil – Shipbuilding & Offshore é voltado à promoção internacional da indústria naval e offshore brasileira e à atração de investimentos, tecnologias e parcerias. O projeto busca aproximar estaleiros, fornecedores e empresas brasileiras de investidores e parceiros internacionais, por meio de ações realizadas no Brasil e no exterior.
Novas regras para MEIs e nanoempreendedores exigem atenção dos municípios, alerta CNM
Mudanças ampliam o limite de faturamento dos microempreendedores individuais e alteram procedimentos fiscais e regras de compras públicas
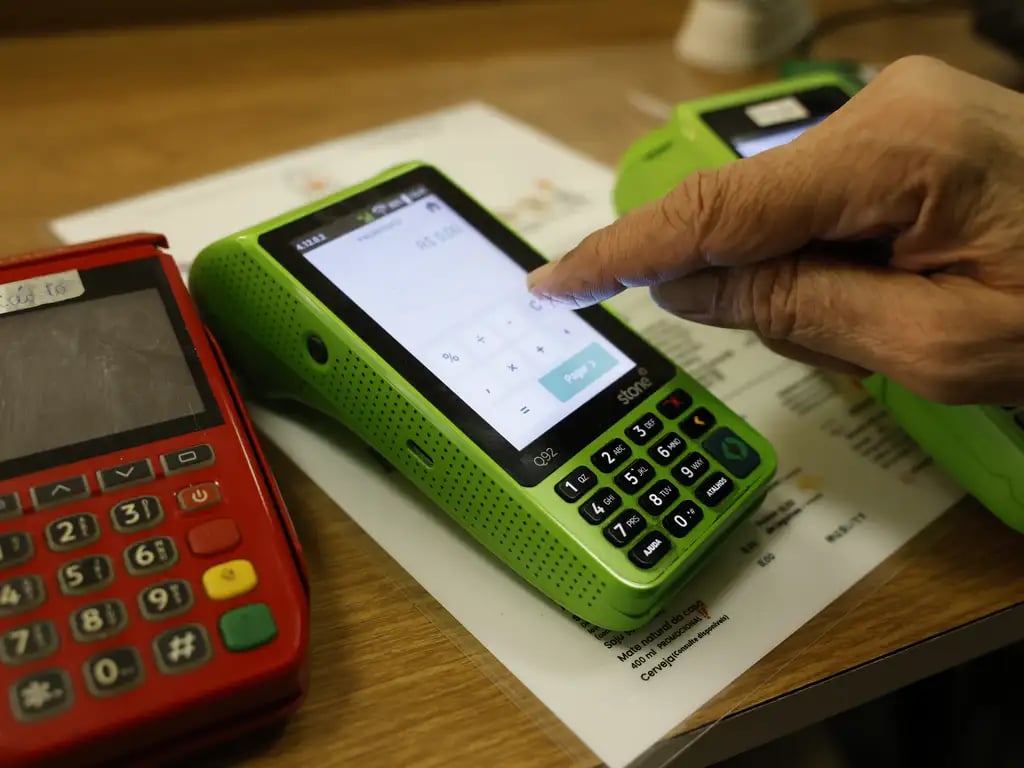
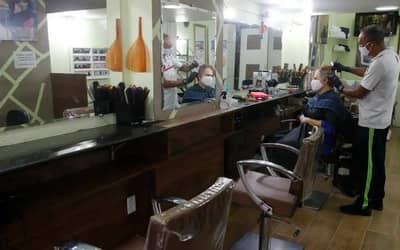
A Confederação Nacional de Municípios (CNM) alerta que as novas regras para microempreendedores individuais (MEIs) e nanoempreendedores exigem atenção das administrações municipais. As mudanças foram estabelecidas pela Lei Complementar nº 238/2026 e pelo Decreto Federal nº 13.140/2026, publicados em 21 de outubro, e envolvem limites de faturamento, benefícios tributários, compras públicas e emissão de documentos fiscais eletrônicos.
Uma das principais alterações é a ampliação gradual do limite de faturamento anual do MEI. O teto, atualmente de R$ 81 mil, passará para R$ 110 mil em 2027 e R$ 140 mil a partir de 2028. A legislação também permite que o microempreendedor contrate até dois funcionários, desde que sejam respeitadas as condições previstas na lei. Além disso, a norma estabelece a remissão de determinados débitos de responsabilidade da União para os empreendedores que atenderem aos requisitos legais.
Segundo a CNM, as mudanças podem afetar a arrecadação municipal e a distribuição de receitas do Simples Nacional. A entidade ressalta que o perdão de dívidas previsto na legislação federal não significa o cancelamento automático de débitos municipais, como o Imposto sobre Serviços (ISS), quando devido.
As novas regras também alteram as condições de participação de pequenos negócios nas compras públicas. A legislação prevê situações em que licitações poderão ser exclusivas para microempresas, empresas de pequeno porte e MEIs, conforme os limites e critérios estabelecidos. Por isso, os setores responsáveis pelas compras e contratações das prefeituras precisam considerar as mudanças na elaboração de editais e no planejamento das aquisições.
Outra novidade envolve os nanoempreendedores. O Decreto Federal nº 13.140/2026 prevê a dispensa de inscrição no Cadastro Nacional da Pessoa Jurídica (CNPJ) e de emissão de documentos fiscais eletrônicos pela União, desde que sejam atendidas as condições legais. No caso das obrigações relacionadas ao Imposto sobre Bens e Serviços (IBS), a medida terá efeitos a partir de 1º de janeiro de 2029 e dependerá de manifestação favorável do Comitê Gestor do tributo.
O decreto também prevê a possibilidade de utilizar a Declaração Anual Simplificada para o Microempreendedor Individual (DASN-SIMEI) como documento fiscal eletrônico em vendas de mercadorias e prestações de serviços destinadas a consumidores finais. A aplicação depende das deliberações previstas na legislação do Simples Nacional e não representa a substituição automática de todas as notas fiscais de serviços.
Diante desse cenário, a CNM orienta os municípios a acompanharem as regulamentações complementares e as orientações técnicas sobre documentos fiscais eletrônicos. A entidade recomenda ainda que as administrações avaliem possíveis impactos na arrecadação, na fiscalização tributária, nos cadastros e nos sistemas municipais de emissão de Nota Fiscal de Serviços eletrônica (NFS-e).
A orientação é que as prefeituras evitem mudanças antecipadas em seus procedimentos administrativos e sistemas fiscais antes da definição das regras complementares. O objetivo é garantir segurança jurídica e adequação às novas normas sem comprometer a arrecadação e a gestão tributária local.
Perdão de dívidas do MEI: quem tem direito e como funcionará a medida
Lei Complementar 238/2026 prevê cancelamento de débitos tributários federais de microempreendedores individuais constituídos até 13 de outubro de 2026; benefício será automático, mas exige pagamento em dia das guias mensais nos seis primeiros meses de vigência
O perdão de dívidas tributárias com a União para microempreendedores individuais (MEIs) poderá beneficiar mais de 3,6 milhões de empreendedores brasileiros, segundo estimativa do governo federal. A medida foi sancionada pelo presidente Luiz Inácio Lula da Silva em 21 de outubro (Lei Complementar 238/26) e prevê o cancelamento de mais de R$ 18,7 bilhões em débitos. O benefício será automático e entrará em vigor em 1º de janeiro de 2027.
A economista e planejadora financeira Myrian Lund salienta que o perdão abrange determinados tipos de débitos, sendo os tributários federais, inscritos ou não na Dívida Ativa da União até 13 de outubro de 2026.
“O que vai ser perdoado ou remissão da dívida é relativo ao que está na Receita Federal e o que está na Procuradoria Geral já para execução. Então, o benefício abrange a contribuição previdenciária mensal do MEI, o valor principal, multa, juros, encargos legais”, destaca a especialista.
Segundo a PGFN, o perdão será aplicado mesmo que a dívida esteja parcelada, transacionada, negociada, garantida ou suspensa. A remissão também alcança o saldo devedor de parcelamentos em andamento, mas não dá direito à restituição de valores que já foram pagos.
“Exceto aqueles que têm processos judicializados. Nesse caso não é automático, vai sair uma declaração da Procuradoria Geral de quem entrou na Justiça. Então, para quem não tá na Justiça, vai ser tudo automático. Não precisa fazer cadastro. A própria Receita Federal e a Procuradoria Geral já têm a relação”, menciona Lund.
A medida não se aplica aos impostos estaduais e municipais (ICMS e ISS), que continuarão sendo cobrados, mesmo que seus valores estejam incluídos no mesmo documento de arrecadação (DAS) que a contribuição perdoada.
A lei integra o Prospera MEI – pacote lançado pelo governo federal com o objetivo de reduzir o endividamento, facilitar o acesso a recursos para investimentos e simplificar a rotina de MEIs.
Manutenção do benefício
Para manter o benefício, o MEI deverá seguir exigências como o pagamento em dia do Documento de Arrecadação do Simples Nacional (DAS) nos seis primeiros meses de vigência da norma.
“Então, o descumprimento provocará o cancelamento do perdão”, afirma Lund.
Além disso, o microempreendedor também deve cumprir as demais condições previstas na legislação para a remissão dos débitos e observar as exigências aplicáveis caso existam ações judiciais relacionadas às dívidas.
A planejadora financeira Myrian Lund destaca, ainda, que a medida pode ajudar os MEIs a regularizar a situação fiscal e recuperar o equilíbrio financeiro, ao reduzir as dívidas tributárias e abrir espaço para a reorganização das contas do negócio.
“O objetivo maior do governo não é só eliminar o endividamento passado, mas criar condições para que o microempreendedor tenha um negócio financeiramente sustentável. Então, vai ser a grande oportunidade para os microempreendedores darem um salto, mudarem de nível”, avalia Lund.
Prospera MEI
A nova legislação também amplia gradualmente o limite anual de faturamento da categoria, atualmente fixado em R$ 81 mil.
A proposta também permite a contratação de até dois empregados no lugar de apenas um. O teto de faturamento está desatualizado desde 2018.
Diferença entre café arábica e café robusta: características, uso e regiões produtoras
Café arábica e café robusta são as duas principais variedades cultivadas e comercializadas no Brasil, ambas medidas em sacas de 60 kg.
O café arábica (conhecido também como café Conilon, em algumas regiões) tem sabor mais suave, menor teor de cafeína e alta qualidade sensorial, sendo preferido em cafeterias especializadas e nas exportações de cafés premium. Representa cerca de 70% da produção brasileira, com destaque para estados como Minas Gerais e São Paulo.
O café robusta, por sua vez, possui sabor mais amargo, maior concentração de cafeína e corpo mais intenso. É amplamente utilizado na produção de café solúvel e blends comerciais. Seus principais polos produtores são o Espírito Santo e Rondônia, e seu preço costuma ser mais baixo em comparação ao arábica, por conta do perfil mais industrial.
Como é calculada a saca de açúcar cristal?
A saca de açúcar cristal no Brasil é padronizada em 50 quilos, especialmente para comercialização no mercado atacadista e para uso na indústria alimentícia. Essa unidade de medida é adotada pelo Cepea/Esalq-USP, principal fonte de cotações diárias do açúcar cristal no país.
Qual o peso da saca de milho no Brasil?
A saca de milho equivale a 60 kg de grãos, mesmo padrão utilizado para soja e trigo. Essa medida é oficializada por instituições como a Companhia Nacional de Abastecimento (Conab), o Ministério da Agricultura (MAPA) e o Cepea, sendo amplamente usada em negociações e relatórios de preço do milho.
Os cookies necessários ajudam a tornar um site utilizável, permitindo funções básicas como navegação de páginas e acesso a áreas seguras do site. O site não pode funcionar corretamente sem esses cookies.
Os cookies de preferência permitem que um site lembre informações que muda a maneira como o site se comporta ou parece, como sua linguagem preferida ou a região que você está.
Os cookies de estatística ajudam os proprietários de sites a entender como os visitantes interagem com os sites, coletando e relatando informações anonimamente.
Cookies de marketing são usados para rastrear visitantes em sites. A intenção é exibir anúncios que sejam relevantes e envolventes para o usuário individual e, portanto, mais valiosos para editores e anunciantes terceirizados.
Cookies não classificados são cookies que estamos em processo de classificação, juntamente com os fornecedores de cookies individuais.