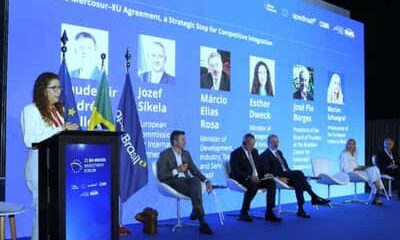
A insegurança jurídica, o elevado gasto público e o excesso de burocracia estão entre os principais entraves ao ambiente de negócios no Brasil, segundo representantes do setor produtivo. A avaliação foi apresentada durante audiência pública realizada na Câmara dos Deputados para discutir fatores estruturais que afetam a economia brasileira. O debate contou com a participação de representantes da Confederação das Associações Comerciais e Empresariais do Brasil (CACB).
O vice-presidente da CACB e integrante do Conselho Superior da Associação Comercial de São Paulo (ACSP), Roberto Ordine, disse que a insegurança jurídica enfrentada pelos empreendedores do país afasta investidores. “Se o Brasil não recebe a quantidade de investimento que deveria, é pelas dificuldades que são vistas, seja de uma forma direta ou indireta, prejudicando a entrada de capital.”
Roberto Ordine defendeu políticas de simplificação tributária, menos intervenção do Estado e mais liberdade para empreender, com tempo dedicado à produtividade e não às obrigações tributárias decorrentes do excesso de burocracia.
Na avaliação de Ordine, para fortalecer a produtividade, ampliar a segurança jurídica e estimular os investimentos são necessárias regras fixas para os empreendedores.
“Nós temos que ter um conjunto de regras que não fiquem alterando periodicamente. É preciso que o empreendedor tenha liberdade de trabalhar, de empreender e sem ficar preocupado com o excesso de obrigações trabalhistas ou sociais. E isto, sempre imposto de cima para baixo, não permite que se gaste o tempo na produção, na produtividade, e sim, nas obrigações”, afirmou.
Decisão tributária em detrimento da comercial
Para os participantes da audiência pública, em função dos excessos burocráticos, em alguns casos, a decisão da empresa deixa de ser comercial – voltada a impulsionar o negócio, com investimentos – para ser uma decisão tributária.
“Temos que tirar esses nós que trancam a nossa economia, essas dificuldades da burocracia que impedem o empreendedor”, pontuou Ordine no debate.
Gasto Brasil
Durante a audiência pública, a plataforma Gasto Brasil – desenvolvida pela CACB e a ACSP e que monitora em tempo real os gastos públicos primários do Brasil – foi citada como exemplo de transparência e de política que contribui para que parlamentares, gestores públicos e cidadãos entendam os dispêndios do governo.
A plataforma unifica as despesas das esferas municipal, estadual e federal e também detalha os montantes destinados à Previdência, além de gastos com pessoal e encargos sociais – que, hoje, correspondem a 60% do total das despesas do governo federal, conforme a CACB.
O consultor-executivo do Gasto Brasil, Claudio Queiroz, avaliou que é inevitável, em algum momento, a aprovação de reformas como a administrativa e a previdenciária, para aliviar as contas públicas que crescem em ritmo acelerado.
“Se olharmos o gasto previdenciário, é uma das linhas que vem crescendo mais. Não vemos outra maneira de, num curto período, ter que sofrer algumas alterações. Seja a reforma administrativa, e previdenciária. O BPC, por exemplo, está evoluindo para 1% do PIB já. As coisas estão crescendo e a população não está percebendo. Essa ferramenta vem ao encontro de possibilitar a visualização de uma maneira muito fácil das principais despesas”, mencionou Queiroz.
Claudio Queiroz destacou o potencial da ferramenta para os cidadãos acompanharem o gasto público e cobrar medidas de contenção.
“Essa ferramenta traz transparência para que a população possa acompanhar e cobrar prefeitos, governadores e gestores públicos. Os dados são obtidos em fontes oficiais do Tesouro Nacional e organizados em categorias que permitem aos cidadãos acompanhar a evolução dos gastos primários”, frisou Queiroz.
Audiência pública
O debate atendeu a um pedido da deputada Adriana Ventura (Novo-SP). Na justificativa da solicitação da audiência pública, a parlamentar citou estudos que elucidam que o Custo Brasil – que inclui carga tributária, burocracia, insegurança jurídica e problemas logísticos – refletem em perdas relevantes e comprometem a competitividade das empresas.
Além de representantes da CACB, a discussão também contou com a participação de economistas e representantes da Federação do Comércio de Bens, Serviços e Turismo do Estado de São Paulo (Fecomercio-SP) e do Sindicato Nacional de Comissárias de Despachos, Agentes Transitários e Intermediários de Carga, Logística e Fretes em Comércio Internacional, da Federação das Indústrias do Estado de São Paulo (Fiesp).
Durante a audiência pública, Adriana Ventura (Novo-SP) afirmou que não há como discutir políticas que afetem o setor produtivo, como a mudança de jornada e escala de trabalho, sem ouvir a posição dos empresários. Ela disse, ainda, que iria protocolar um requerimento à Comissão Especial sobre a escala de trabalho 6×1 para solicitar a participação de entidades empresariais em todas as reuniões.
Reforma tributária: alíquota da CBS deve ser definida pelo Senado até 15 de dezembro
Tribunal de Contas da União (TCU) aprovou alíquota de 11,3% para Contribuição sobre Bens e Serviços (CBS); Senado é responsável por fixar percentual por meio de resolução
O Tribunal de Contas da União (TCU) aprovou, nesta quarta-feira (28), o cálculo da alíquota de referência da Contribuição sobre Bens e Serviços (CBS), novo tributo federal criado pela reforma tributária. O percentual foi calculado em 11,3468%, arredondado para 11,3%. Agora, cabe ao Senado Federal definir a alíquota para 2027 até 15 de dezembro.
A decisão ocorreu em sessão plenária extraordinária, que também definiu o redutor a ser aplicado nas compras feitas pela administração pública direta, autarquias e fundações públicas em 44,16%,
O cálculo aprovado pelo TCU será encaminhado ao Senado, que poderá estabelecer o percentual definitivo por meio de uma resolução.
A cobrança começa em janeiro de 2027, inicialmente em caráter de teste.
A CBS vai integrar o novo modelo de tributação sobre o consumo e substituirá gradualmente tributos como o PIS/Pasep, a Contribuição para o Financiamento da Seguridade Social (Cofins) e o Imposto sobre Produtos Industrializados (IPI) e o IOF incidente sobre seguros. Além da CBS, o novo modelo vai integrar o Imposto sobre Bens e Serviços (IBS).
A implementação integral da reforma tributária sobre o consumo está prevista para 2033.
Senado Federal
Segundo a Agência Senado, a proposta do TCU deve ser recebida até o dia 30 de outubro pelo Senado Federal. A estimativa é de 9,21% para a CBS e de 18,7% para o IBS – tributo de competência compartilhada entre estados e municípios.
Os percentuais são estimativas adotadas sem caráter oficial pelo Comitê Gestor do IBS e somam 27,91%.
A Agência Senado pontuou que os senadores terão margem limitada para alterar os percentuais sem afetar a arrecadação. A CBS, o IBS e o Imposto Seletivo deverão manter, em conjunto, a arrecadação dos atuais IPI, PIS/Pasep, Cofins, ICMS e ISS, que serão extintos ou terão sua incidência alterada conforme a transição prevista na reforma.
O diretor da Instituição Fiscal Independente (IFI) do Senado, Alexandre Andrade, explicou à Agência Senado que alíquotas menores dependeriam da redução dos benefícios tributários e das exceções às regras gerais, previstas na Lei Complementar 214, de 2025.
Travas para as alíquotas
Embora a soma das alíquotas de referência da Contribuição sobre Bens e Serviços (CBS) e do Imposto sobre Bens e Serviços (IBS) possa se aproximar de 27,91%, há mecanismos legais para limitar a carga tributária durante a transição.
Em 2033, a alíquota de referência não poderá ultrapassar 26,5%. Se as projeções de 2030 indicarem que esse limite será superado, a Presidência da República deverá apresentar um projeto de lei com medidas para reduzir a carga tributária.
A legislação também prevê revisões das alíquotas de referência. Em 2029, o Senado deverá reduzir a alíquota da CBS aplicável em 2030 caso seja constatado aumento da carga tributária relacionada à contribuição e ao Imposto Seletivo nos dois anos anteriores. A avaliação considerará a receita média desses tributos em relação ao Produto Interno Bruto (PIB), comparada à média registrada entre 2012 e 2021.
O mecanismo será aplicado novamente em 2035, dessa vez incluindo o IBS na avaliação. Já o Imposto Seletivo não terá um teto geral de alíquota, mas a tributação sobre a extração de bens minerais será limitada a 0,25%, conforme a Lei Complementar 214.
Compensação do IPI
A extinção do Imposto sobre Produtos Industrializados (IPI) também prevê compensação financeira aos estados por meio de um fundo abastecido com recursos federais. O orçamento de 2027 destina R$ 33,8 bilhões a essa finalidade, valor equivalente a quase 10% do total previsto para transferências aos estados.
Segundo Alexandre Andrade, o mecanismo pode gerar disputas entre os entes federativos. Os recursos do fundo serão contabilizados na meta fiscal, indicador utilizado para avaliar o resultado das contas públicas.
Hoje, parte da arrecadação do IPI é repassada a estados e municípios por meio do Fundo de Participação dos Estados (FPE) e do Fundo de Participação dos Municípios (FPM).
Diferença entre café arábica e café robusta: características, uso e regiões produtoras
Café arábica e café robusta são as duas principais variedades cultivadas e comercializadas no Brasil, ambas medidas em sacas de 60 kg.
O café arábica (conhecido também como café Conilon, em algumas regiões) tem sabor mais suave, menor teor de cafeína e alta qualidade sensorial, sendo preferido em cafeterias especializadas e nas exportações de cafés premium. Representa cerca de 70% da produção brasileira, com destaque para estados como Minas Gerais e São Paulo.
O café robusta, por sua vez, possui sabor mais amargo, maior concentração de cafeína e corpo mais intenso. É amplamente utilizado na produção de café solúvel e blends comerciais. Seus principais polos produtores são o Espírito Santo e Rondônia, e seu preço costuma ser mais baixo em comparação ao arábica, por conta do perfil mais industrial.
Como é calculada a saca de açúcar cristal?
A saca de açúcar cristal no Brasil é padronizada em 50 quilos, especialmente para comercialização no mercado atacadista e para uso na indústria alimentícia. Essa unidade de medida é adotada pelo Cepea/Esalq-USP, principal fonte de cotações diárias do açúcar cristal no país.
Qual o peso da saca de milho no Brasil?
A saca de milho equivale a 60 kg de grãos, mesmo padrão utilizado para soja e trigo. Essa medida é oficializada por instituições como a Companhia Nacional de Abastecimento (Conab), o Ministério da Agricultura (MAPA) e o Cepea, sendo amplamente usada em negociações e relatórios de preço do milho.
Soja sobe no interior do Paraná e em Paranaguá nesta quinta-feira (29)
Saca de 60 quilos chega a R$ 151,89 no mercado paranaense; trigo registra alta no Paraná e estabilidade no Rio Grande do Sul
A saca de 60 quilos da soja inicia esta quinta-feira (29) com aumento no interior do Paraná e na região litorânea de Paranaguá.
No mercado paranaense, o grão apresenta alta de 0,34%, com a saca negociada a R$ 151,89. Em Paranaguá, a alta foi de 0,01%, levando a cotação para R$ 157,42.
INDICADOR DA SOJA CEPEA/ESALQ – PARANÁ
Data
Valor R$*
Var./Dia
Var./Mês
Valor US$*
28/10/2026
157,42
0,01%
-2,56%
29,42
27/10/2026
157,41
1,20%
-2,57%
29,50
26/10/2026
155,55
2,06%
-3,72%
28,84
23/10/2026
152,41
0,32%
-5,66%
30,53
22/10/2026
151,92
-0,14%
-5,97%
30,17
INDICADOR DA SOJA CEPEA/ESALQ – PARANAGUÁ
Data
Valor R$*
Var./Dia
Var./Mês
Valor US$*
28/10/2026
157,42
0,01%
-2,56%
29,42
27/10/2026
157,41
1,20%
-2,57%
29,50
26/10/2026
155,55
2,06%
-3,72%
28,84
23/10/2026
152,41
0,32%
-5,66%
30,53
22/10/2026
151,92
-0,14%
-5,97%
30,17
Trigo
O trigo teve aumento de preço no Paraná e estabilidade no Rio Grande do Sul.
No Paraná, a tonelada do cereal é comercializada a R$ 1.571,30. No Rio Grande do Sul, o produto é vendido a R$ 1.500,74.
PREÇO MÉDIO DO TRIGO CEPEA/ESALQ – RIO GRANDE DO SUL
O que é uma saca de soja ou de trigo? Entenda a unidade de medida no mercado de grãos
A saca de soja e a saca de trigo são as principais unidades de comercialização de grãos no Brasil. Cada saca equivale a 60 quilos, padrão adotado por órgãos oficiais como a Companhia Nacional de Abastecimento (Conab), o Ministério da Agricultura (MAPA) e o Centro de Estudos Avançados em Economia Aplicada (Cepea).
Esse formato padronizado facilita o comércio da soja e do trigo, além de permitir um acompanhamento mais preciso das cotações e variações de preços no mercado nacional.
Os cookies necessários ajudam a tornar um site utilizável, permitindo funções básicas como navegação de páginas e acesso a áreas seguras do site. O site não pode funcionar corretamente sem esses cookies.
Os cookies de preferência permitem que um site lembre informações que muda a maneira como o site se comporta ou parece, como sua linguagem preferida ou a região que você está.
Os cookies de estatística ajudam os proprietários de sites a entender como os visitantes interagem com os sites, coletando e relatando informações anonimamente.
Cookies de marketing são usados para rastrear visitantes em sites. A intenção é exibir anúncios que sejam relevantes e envolventes para o usuário individual e, portanto, mais valiosos para editores e anunciantes terceirizados.
Cookies não classificados são cookies que estamos em processo de classificação, juntamente com os fornecedores de cookies individuais.