Economia circular: experiências brasileiras mostram como resíduos podem virar negócio
Estratégias como logística reversa, reaproveitamento de materiais, tecnologia e financiamento foram apresentadas na OMC, em painel promovido pela ApexBasil
O evento internacional reuniu diplomatas, empresas e organizações internacionais para debater o futuro do comércio global. A gerente de Indústria e Serviços da ApexBrasil, Mariele Christ, destacou que o painel reuniu diferentes perspectivas sobre a economia circular, incluindo uma visão internacional e a experiência de uma empresa brasileira.
“Tivemos uma ótima perspectiva com as nossas painelistas, que foram convidadas para compor o painel organizado pela ApexBrasil, completamente feminino, que foi composto por diferentes perspectivas. Uma convidada internacional que trouxe uma perspectiva internacional sobre a questão de serviços na economia circular. Também trouxemos uma convidada do setor privado, a Alpargatas, uma grande empresa brasileira reconhecida internacionalmente”, disse Christ.
A discussão ocorreu na sessão “Serviços Circulares para uma Economia Circular Inclusiva”, realizada durante o Public Forum da OMC. O painel formado apenas por mulheres reuniu experiências da Alpargatas, So+ma, Instituto Brasileiro de Economia Circular e PCX Solutions. O objetivo da iniciativa foi discutir como serviços, tecnologia, financiamento e acesso a novos mercados podem ajudar a ampliar soluções de economia circular e gerar valor para empresas e para a economia.
Discussão
O debate abordou experiências já adotadas por empresas que mostraram como a economia circular está criando conexões entre resíduos, indústria e comércio. Entre os exemplos, foram apresentados como chinelos usados se transformam em novos produtos, plataformas que rastreiam o retorno de materiais à cadeia produtiva e mecanismos para financiar a recuperação de resíduos.
Ao longo das discussões, ficou evidenciado que a economia circular vai além de uma agenda ambiental voltada à redução do desperdício. O tema também envolve competitividade, inovação, comércio, resiliência, geração de empregos e inclusão.
Mariele Christ, da ApexBrasil, ressaltou que a economia circular tem potencial para aumentar a presença de empresas brasileiras no mercado internacional. “E de como a gente pode impactar cada vez mais os negócios ao redor do mundo com uma circularidade e, claramente, trazer uma perspectiva do Brasil impactando esses negócios”, pontuou.
Na avaliação da representante da ApexBrasil, a economia circular exige uma mudança na forma de pensar a produção e o consumo, com atenção não apenas ao destino dos resíduos, mas também às oportunidades de inovação e geração de valor em toda a cadeia.
A presidente do Instituto Brasileiro de Economia Circular, Beatriz Luz, defendeu que o tema seja tratado também como uma questão estratégica para a economia brasileira e para a inserção do país no mercado internacional.
“É um momento para a gente mudar a perspectiva de economia circular como uma agenda ambiental social para uma agenda de segurança econômica, de desenvolvimento e posicionamento do Brasil num contexto global”, disse Beatriz.
Atuação integrada
Os debatedores destacaram, ainda, que a transição para uma economia circular vai além de utilizar menos recursos ou reciclar mais materiais. Para a diretora da Divisão de Comércio Sustentável e Inclusão do International Trade Centre, Vanessa Erogbogbo, a adoção deve abranger a construção de mecanismos em que os materiais possam continuar circulando e gerando valor.
Nesse contexto, a avaliação é de que as empresas sejam conectadas a consumidores, recicladores, municípios e outros atores dessas cadeias por meio de iniciativas que vão desde logística reversa e gestão de resíduos, até ferramentas digitais, dados, capacitação e financiamento.
Um dos exemplos apresentados foi o programa de logística reversa da Havaianas, que recolhe chinelos usados para dar novos destinos à borracha. A iniciativa começou em 2020 e acontece em mais 500 lojas. Até agora, o programa já recolheu quase um milhão de pares, equivalentes a pouco mais de 200 toneladas de material. A borracha pode ter novos destinos, como pisos, móveis e acessórios.
Além disso, a representante da PCX Solutions, Stefanie Beitien, abordou a falta de financiamento para a economia circular, a gestão de resíduos e a recuperação de recursos, principalmente no Sul Global. Para ela, os créditos de plástico são um dos mecanismos disponíveis para apoiar a transição.
O euro, por sua vez, encerrou o dia cotado a R$ 5,86
O dólar comercial fechou em queda de 0,81% nesta quarta-feira (30), cotado a R$ 5,17.
A desvalorização do dólar foi impulsionada pela divulgação do Índice de Preços de Consumo Pessoal (PCE) de agosto nos Estados Unidos. O indicador, monitorado de perto pelo Federal Reserve (Fed), veio abaixo das projeções do mercado financeiro, reduzindo as expectativas de uma nova alta na taxa de juros americana.
Inflação nos EUA
A inflação cheia do PCE avançou 0,3% no mês, abaixo da previsão de 0,4%. Já o núcleo da inflação, que exclui preços voláteis como alimentação e energia, subiu 0,2%, ante estimativa de 0,3%.
O alívio nos preços alterou imediatamente as projeções para a política monetária dos EUA:
Manutenção dos juros: A estimativa pela estabilidade das taxas pelo Fed saltou para 63%, frente aos 50% registrados na véspera.
Probabilidade de alta: O mercado financeiro passou a ver apenas cerca de 35% de chance de um novo aumento nos juros americanos no próximo mês.
Títulos americanos: O rendimento dos títulos públicos de dois anos caiu quatro pontos-base, para 4,84%.
O índice DXY, que mede a força do dólar frente a outras moedas globais, fechou aos 101,21 pontos.
Cotação do euro
O euro, por sua vez, encerrou o pregão cotado a R$ 5,86.
Cotações
A tabela abaixo mostra as cotações cruzadas entre as principais moedas internacionais e o real. Cada célula indica quanto vale 1 unidade da moeda da linha em relação à moeda da coluna.
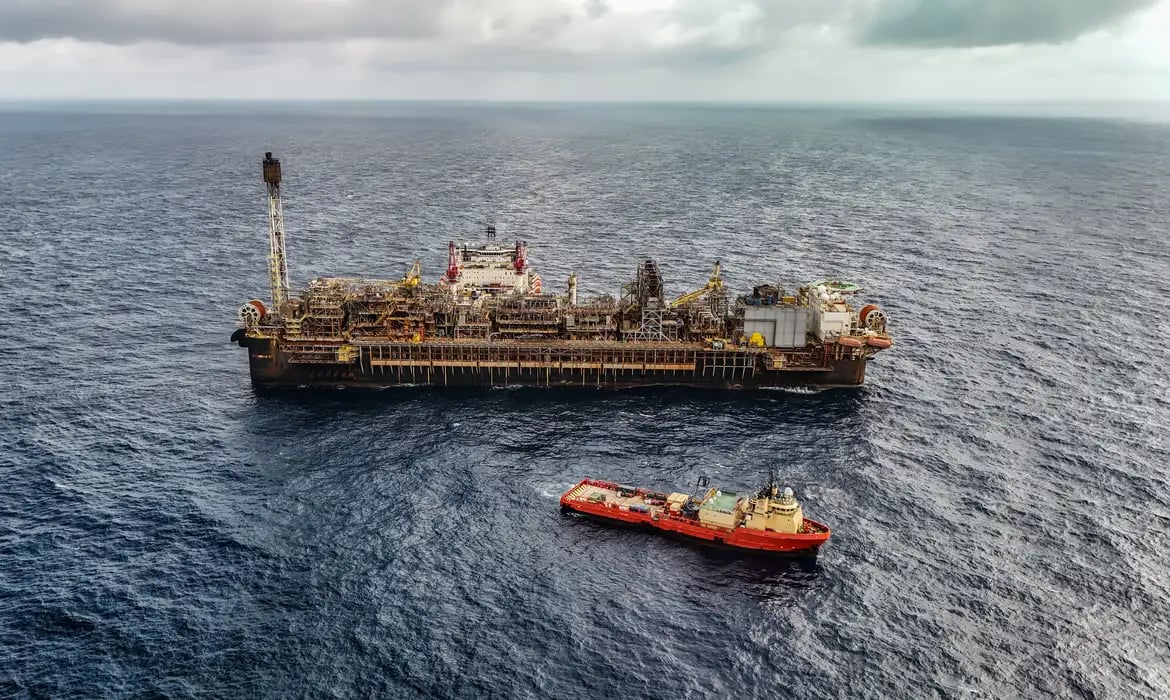
Royalties do petróleo somam R$ 6,50 bilhões em repasses da produção de julho
Desse total, R$ 1,72 bilhões foram destinados a 11 estados e R$ 2,20 bilhões a 968 municípios
A distribuição dos royalties referentes à produção de petróleo e gás natural de julho de 2026 alcançou R$ 6,50 bilhões destinados à União, estados e municípios e ao Fundo Especial. O montante reúne os repasses realizados nos regimes de concessão, cessão onerosa e partilha de produção.
Desse total, R$ 1,72 bilhões foram destinados a 11 estados e R$ 2,20 bilhões a 968 municípios.
Os valores detalhados por beneficiário, assim como as séries históricas de distribuição, podem ser consultados na página de Royalties da Agência Nacional do Petróleo, Gás Natural e Biocombustíveis (ANP). Os dados do mês corrente são publicados após o processo de consolidação das informações.
VEJA MAIS:
FPM repassa mais de R$ 4,5 bilhões aos municípios nesta quarta-feira (30)
Comitê prorroga prazo para empresas optarem pelo Simples Nacional
A ANP é responsável pelo cálculo, apuração e distribuição dos royalties arrecadados com a produção de petróleo e gás natural. A divisão dos recursos segue critérios definidos em legislação específica, entre elas a Lei nº 7.990/1989, o Decreto nº 1/1991, a Lei nº 9.478/1997 e o Decreto nº 2.705/1998.
A legislação não estabelece uma data específica para o pagamento dos royalties. Ainda assim, a ANP realiza os procedimentos necessários para que os recursos sejam transferidos aos beneficiários da forma mais rápida possível após a arrecadação.
Os valores depositados, as datas de repasse e a identificação dos beneficiários também podem ser consultados no portal do Banco do Brasil, na opção “ANP – Royalties da ANP”.
Empresas de serviços começam a informar IBS e CBS na NFS-e a partir desta quinta (1º)
Obrigatoriedade alcança a maior parte dos contribuintes sujeitos ao ISS, enquanto atividades específicas terão prazo até dezembro
A partir desta quinta-feira (1º), entra em vigor a obrigatoriedade de emissão da Nota Fiscal de Serviço Eletrônica (NFS-e) adaptada às regras da Reforma Tributária sobre o consumo para a maior parte das empresas do setor de serviços sujeitas ao Imposto Sobre Serviços (ISS). Com a mudança, o documento fiscal passa a trazer informações relativas ao Imposto sobre Bens e Serviços (IBS) e à Contribuição sobre Bens e Serviços (CBS).
bens imateriais não listados na Lei Complementar 116/2003 e não sujeitos a ICMS;
demais serviços não enquadrados nas hipóteses anteriores.
Para as empresas enquadradas no Simples Nacional, a obrigatoriedade de destaque do IBS e da CBS na nota fiscal começa em 1º de janeiro de 2027.
Como preencher a NFS-e com os novos tributos
O Portal da Nota Fiscal de Serviço Eletrônica disponibiliza notas técnicas com orientações sobre o preenchimento das informações relativas ao IBS e à CBS. O portal também reúne uma página de perguntas e respostas elaborada a partir de dúvidas encaminhadas por municípios e contribuintes.
Segundo o advogado Gabriel Gravena, membro do Instituto Brasileiro de Direito Tributário (IBDT Jovem), o sistema de emissão da NFS-e conta com um bloco específico para as informações relacionadas ao IBS e à CBS, que ainda passa por ajustes.
“Nesse bloco, deverão ser inseridos os códigos que identificam qual serviço está sendo prestado, qual é a operação tributável e de que forma essa operação é tratada na legislação do IBS e da CBS”, explica.
Entre as principais informações que deverão constar nesse bloco estão:
Nomenclatura Brasileira de Serviços (NBS), que identifica o serviço;
classificação tributária da operação (cClassTrib), que indica como a operação é tratada pela legislação;
valor da operação;
alíquotas, que em 2026 têm caráter de teste, de 0,9% para a CBS e 0,1% para o IBS;
local da operação.
Nota não será rejeitada por falta de informação do IBS e da CBS
Apesar da nova obrigatoriedade, a NFS-e não será rejeitada automaticamente em 2026 caso os campos relativos ao IBS e à CBS não sejam preenchidos. No entanto, isso não significa que o contribuinte esteja em conformidade com as novas regras.
“Não existe uma regra de validação que trave a emissão dessa nota sem os campos do IBS e da CBS. Também nada impede de continuar operações que hoje não têm emissão de nota, como locação de bens móveis e imóveis. Mas isso não significa estar em conformidade”, afirma Gravena.
O tributarista recomenda que as empresas ampliem gradualmente a emissão dos documentos fiscais e, sempre que possível, cumpram integralmente os prazos estabelecidos. A orientação está alinhada ao Programa Nacional de Conformidade Tributária.
Segundo Gravena, mesmo durante o período de adaptação, as empresas continuam sujeitas à fiscalização e podem ser autuadas em caso de descumprimento das regras de emissão.
Municípios podem usar emissor próprio
Desde 1º de janeiro de 2026, os municípios são obrigados a permitir que seus contribuintes emitam a NFS-e pelo Emissor Nacionalou, caso mantenham um sistema próprio, a compartilhar as notas emitidas localmente, em leiaute padronizado, com o Ambiente de Dados Nacional (ADN) da NFS-e.
A prefeitura que optar por manter um emissor próprio, mas não compartilhar as notas no padrão nacional com o ADN, fica sujeita à suspensão de transferências voluntárias da União, conforme previsto nas regras da Reforma Tributária.
Dados do Portal da NFS-e mostram que 5.571 entes federados já estão integrados ao Ambiente de Dados Nacional. Segundo o portal, a integração alcança 100% da população brasileira, todas as capitais e todos os municípios com mais de 500 mil habitantes.
A partir de 1º de novembro de 2026, micro e pequenas empresas enquadradas no Simples Nacional deverão emitir a NFS-e exclusivamente pelo Emissor Nacional, assim como já ocorre com os Microempreendedores Individuais (MEIs) desde 2023. Com isso, os sistemas próprios das prefeituras ficam impedidos de autorizar a emissão de NFS-e por empresas do Simples.
Emissor varia de acordo com o município
Embora o sistema nacional esteja sendo ampliado, os municípios podem manter seus próprios emissores, desde que atendam às regras de compartilhamento e padronização estabelecidas nacionalmente.
Algumas cidades optaram pela adesão ao Emissor Nacional. É o caso de São José dos Campos, no Vale do Paraíba Paulista; Nova Iguaçu, na Região Metropolitana do Rio de Janeiro; Lucas do Rio Verde, no Norte Mato-Grossense; Recife, em Pernambuco; Ipuiúna, no Sul de Minas Gerais, entre outras.
Outras localidades mantiveram sistemas próprios. Brasília, por exemplo, continuará utilizando seu próprio ambiente de emissão. Segundo a Secretaria de Economia do Distrito Federal (SEEC), o padrão Abrasf 2.04 deixará de ser aceito e a NFS-e deverá ser emitida no Padrão Nacional por meio do novo sistema.
A capital paulista também manteve seu emissor próprio. A Secretaria Municipal da Fazenda de São Paulo informa que o leiaute atual da NFS-e foi alterado para incluir os campos adicionais referentes aos novos tributos da Reforma Tributária sobre o consumo.
Diante das diferenças entre os municípios, a orientação é que o contribuinte verifique diretamente com a prefeitura qual sistema deve utilizar.
Os cookies necessários ajudam a tornar um site utilizável, permitindo funções básicas como navegação de páginas e acesso a áreas seguras do site. O site não pode funcionar corretamente sem esses cookies.
Os cookies de preferência permitem que um site lembre informações que muda a maneira como o site se comporta ou parece, como sua linguagem preferida ou a região que você está.
Os cookies de estatística ajudam os proprietários de sites a entender como os visitantes interagem com os sites, coletando e relatando informações anonimamente.
Cookies de marketing são usados para rastrear visitantes em sites. A intenção é exibir anúncios que sejam relevantes e envolventes para o usuário individual e, portanto, mais valiosos para editores e anunciantes terceirizados.
Cookies não classificados são cookies que estamos em processo de classificação, juntamente com os fornecedores de cookies individuais.