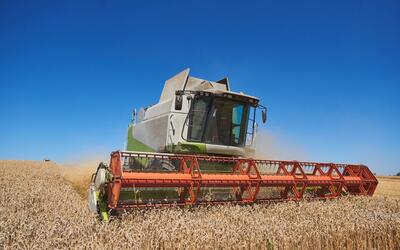
O Brasil deverá colher, em 2025, uma safra recorde de 340,5 milhões de toneladas de cereais, leguminosas e oleaginosas, segundo o Instituto Brasileiro de Geografia e Estatística (IBGE). O volume representa um crescimento de 16,3% em relação a 2024, o equivalente a 47,7 milhões de toneladas. Na comparação com a estimativa de junho, o avanço foi de 2,1%, ou 7,1 milhões de toneladas adicionais.
A área a ser colhida está estimada em 81,2 milhões de hectares, aumento de 2,7% sobre a área colhida do ano anterior. O levantamento mostra que soja, milho e arroz concentram 92,7% da produção nacional.
A soja deve alcançar 165,5 milhões de toneladas, impulsionada pela produtividade. O milho terá produção total de 137,6 milhões de toneladas — sendo 26,2 milhões na primeira safra e 111,4 milhões na segunda safra. O arroz em casca soma 12,5 milhões de toneladas. Já o algodão herbáceo em caroço deve render 9,5 milhões de toneladas.
Outros produtos também registraram crescimento, como o sorgo em grão, com 4,9 milhões de toneladas, o feijão, com 3,1 milhões, e os cereais de inverno — trigo deve alcançar 7,7 milhões, aveia branca 1,3 milhão e a cevada, 549,3 mil toneladas.
O volume de produção estimado por regiões e estados ficou assim distribuído:
Região
Variação Anual (%)
Variação Mensal (%)
Participação na Produção Nacional (%)
Centro-Oeste
+21,4
+3,3
51,5
Sul
+9,0
+0,7
25,1
Sudeste
+16,9
+1,9
8,9
Nordeste
+9,0
-0,1
8,2
Norte
+17,3
+1,9
6,3
Estado
Participação na Produção Nacional (%)
Mato Grosso
32,4
Paraná
13,4
Goiás
11,4
Rio Grande do Sul
9,5
Mato Grosso do Sul
7,5
Minas Gerais
5,6
Total dos 6 estados
79,8
Rentabilidade e custos de produção
Para o economista do Conselho Regional de Economia (Corecon) Guidi Nunes, embora os números indiquem uma safra histórica, é preciso avaliar a rentabilidade. “Você tem uma queda de preço da commodities, aumento de custo dos insumos agrícolas utilizados para essa produção. Então, tem uma rentabilidade da safra agrícola que está na faixa de 2,3%, quer dizer, menos de 3% ao ano, o que não é muito bom. Então, é um dado que tem que ser analisado, que aí, nesse volume de produção, os produtores vão ter que pensar alternativas ao longo do tempo, principalmente ao que chamamos de insumos biológicos na produção”.
Ele também alerta que o aumento da produção se deve, em parte, à expansão da área plantada, e não a ganhos expressivos de produtividade por hectare.
São Luís receberá R$ 26,4 milhões no 3º decêndio de outubro do FPM
O crédito cai na conta da prefeitura na sexta-feira, 30 de outubro, e encerra os repasses do Fundo de Participação dos Municípios, o FPM, no mês.
A capital maranhense receberá cerca de R$ 26,4 milhões no terceiro decêndio de outubro, montante formado integralmente pela parcela do fundo, sem reserva adicional neste repasse.
Posição no repasse estadual
Com esse valor, São Luís ocupa a 1ª posição entre os 217 municípios do Maranhão no repasse deste decêndio. A classificação segue a lógica de distribuição do fundo, que considera o porte populacional de cada cidade na definição dos coeficientes.
Acumulado do mês e do ano
Somando os três repasses de outubro, o município chega a aproximadamente R$ 68 milhões transferidos no mês. Já no intervalo de doze meses encerrado em 30 de outubro, o total acumulado pela capital é de cerca de R$ 1,14 bilhões.
No acumulado de 2026, até a data deste crédito, as transferências do FPM a São Luís somam perto de R$ 919 milhões, ante cerca de R$ 839 milhões no mesmo período de 2025 — variação de 9,61%.
Como funciona o fundo
O FPM é formado por parte do que a União arrecada com o Imposto de Renda (IR) e com o Imposto sobre Produtos Industrializados (IPI). A divisão entre as cidades obedece a coeficientes fixados pelo Tribunal de Contas da União (TCU), calculados com base na população de cada município. Os valores são liberados em três decêndios por mês, por volta dos dias 10, 20 e 30 — este é o terceiro e último de outubro.
Quando a data do crédito cai em fim de semana ou feriado, o depósito é antecipado para o dia útil anterior, conforme o calendário de pagamentos das transferências constitucionais.
Natal receberá cerca de R$ 15,2 milhões no terceiro decêndio de outubro
O crédito do Fundo de Participação dos Municípios, o FPM, está previsto para a sexta-feira, 30 de outubro, e encerra os repasses do mês na capital potiguar.
O valor será depositado na conta da prefeitura pelo Tesouro Nacional e corresponde integralmente à parcela do fundo, sem valores adicionais de reserva. São cerca de R$ 15,2 milhões destinados ao caixa municipal nesta etapa.
Liderança no repasse estadual
Neste decêndio, o município aparece na 1ª posição entre os 167 municípios do Rio Grande do Norte, ou seja, é o que recebe o maior valor do fundo no estado na parcela.
Acumulados do mês e do período
Considerando os créditos do mês e esta parcela, os repasses do fundo a Natal em outubro somam cerca de R$ 39,2 milhões. Nos últimos doze meses, até a data deste crédito, o total transferido ao município chega a cerca de R$ 658 milhões.
No acumulado deste ano, até a data do crédito, o município soma cerca de R$ 530 milhões em repasses do FPM, ante cerca de R$ 483 milhões no mesmo período de 2025 — variação de 9,61% na comparação entre os dois intervalos.
Como o FPM é distribuído
Os recursos do FPM vêm de parte da arrecadação federal do Imposto de Renda (IR) e do Imposto sobre Produtos Industrializados (IPI). O rateio obedece a coeficientes fixados pelo Tribunal de Contas da União (TCU), calculados com base na população de cada município. As transferências são feitas em três decêndios por mês, por volta dos dias 10, 20 e 30 — este é o terceiro e último de outubro.
Quando a data prevista para o depósito cai em fim de semana ou feriado, o crédito é antecipado para o dia útil anterior, conforme o calendário de transferências constitucionais.
Novas regras para MEIs e nanoempreendedores exigem atenção dos municípios, alerta CNM
Mudanças ampliam o limite de faturamento dos microempreendedores individuais e alteram procedimentos fiscais e regras de compras públicas
A Confederação Nacional de Municípios (CNM) alerta que as novas regras para microempreendedores individuais (MEIs) e nanoempreendedores exigem atenção das administrações municipais. As mudanças foram estabelecidas pela Lei Complementar nº 238/2026 e pelo Decreto Federal nº 13.140/2026, publicados em 21 de outubro, e envolvem limites de faturamento, benefícios tributários, compras públicas e emissão de documentos fiscais eletrônicos.
Uma das principais alterações é a ampliação gradual do limite de faturamento anual do MEI. O teto, atualmente de R$ 81 mil, passará para R$ 110 mil em 2027 e R$ 140 mil a partir de 2028. A legislação também permite que o microempreendedor contrate até dois funcionários, desde que sejam respeitadas as condições previstas na lei. Além disso, a norma estabelece a remissão de determinados débitos de responsabilidade da União para os empreendedores que atenderem aos requisitos legais.
Segundo a CNM, as mudanças podem afetar a arrecadação municipal e a distribuição de receitas do Simples Nacional. A entidade ressalta que o perdão de dívidas previsto na legislação federal não significa o cancelamento automático de débitos municipais, como o Imposto sobre Serviços (ISS), quando devido.
As novas regras também alteram as condições de participação de pequenos negócios nas compras públicas. A legislação prevê situações em que licitações poderão ser exclusivas para microempresas, empresas de pequeno porte e MEIs, conforme os limites e critérios estabelecidos. Por isso, os setores responsáveis pelas compras e contratações das prefeituras precisam considerar as mudanças na elaboração de editais e no planejamento das aquisições.
Outra novidade envolve os nanoempreendedores. O Decreto Federal nº 13.140/2026 prevê a dispensa de inscrição no Cadastro Nacional da Pessoa Jurídica (CNPJ) e de emissão de documentos fiscais eletrônicos pela União, desde que sejam atendidas as condições legais. No caso das obrigações relacionadas ao Imposto sobre Bens e Serviços (IBS), a medida terá efeitos a partir de 1º de janeiro de 2029 e dependerá de manifestação favorável do Comitê Gestor do tributo.
O decreto também prevê a possibilidade de utilizar a Declaração Anual Simplificada para o Microempreendedor Individual (DASN-SIMEI) como documento fiscal eletrônico em vendas de mercadorias e prestações de serviços destinadas a consumidores finais. A aplicação depende das deliberações previstas na legislação do Simples Nacional e não representa a substituição automática de todas as notas fiscais de serviços.
Diante desse cenário, a CNM orienta os municípios a acompanharem as regulamentações complementares e as orientações técnicas sobre documentos fiscais eletrônicos. A entidade recomenda ainda que as administrações avaliem possíveis impactos na arrecadação, na fiscalização tributária, nos cadastros e nos sistemas municipais de emissão de Nota Fiscal de Serviços eletrônica (NFS-e).
A orientação é que as prefeituras evitem mudanças antecipadas em seus procedimentos administrativos e sistemas fiscais antes da definição das regras complementares. O objetivo é garantir segurança jurídica e adequação às novas normas sem comprometer a arrecadação e a gestão tributária local.
Os cookies necessários ajudam a tornar um site utilizável, permitindo funções básicas como navegação de páginas e acesso a áreas seguras do site. O site não pode funcionar corretamente sem esses cookies.
Os cookies de preferência permitem que um site lembre informações que muda a maneira como o site se comporta ou parece, como sua linguagem preferida ou a região que você está.
Os cookies de estatística ajudam os proprietários de sites a entender como os visitantes interagem com os sites, coletando e relatando informações anonimamente.
Cookies de marketing são usados para rastrear visitantes em sites. A intenção é exibir anúncios que sejam relevantes e envolventes para o usuário individual e, portanto, mais valiosos para editores e anunciantes terceirizados.
Cookies não classificados são cookies que estamos em processo de classificação, juntamente com os fornecedores de cookies individuais.