O dólar comercial fechou em queda de 0,81% nesta quarta-feira (30), cotado a R$ 5,17.
A desvalorização do dólar foi impulsionada pela divulgação do Índice de Preços de Consumo Pessoal (PCE) de agosto nos Estados Unidos. O indicador, monitorado de perto pelo Federal Reserve (Fed), veio abaixo das projeções do mercado financeiro, reduzindo as expectativas de uma nova alta na taxa de juros americana.
Inflação nos EUA
A inflação cheia do PCE avançou 0,3% no mês, abaixo da previsão de 0,4%. Já o núcleo da inflação, que exclui preços voláteis como alimentação e energia, subiu 0,2%, ante estimativa de 0,3%.
O alívio nos preços alterou imediatamente as projeções para a política monetária dos EUA:
Manutenção dos juros: A estimativa pela estabilidade das taxas pelo Fed saltou para 63%, frente aos 50% registrados na véspera.
Probabilidade de alta: O mercado financeiro passou a ver apenas cerca de 35% de chance de um novo aumento nos juros americanos no próximo mês.
Títulos americanos: O rendimento dos títulos públicos de dois anos caiu quatro pontos-base, para 4,84%.
O índice DXY, que mede a força do dólar frente a outras moedas globais, fechou aos 101,21 pontos.
Cotação do euro
O euro, por sua vez, encerrou o pregão cotado a R$ 5,86.
Cotações
A tabela abaixo mostra as cotações cruzadas entre as principais moedas internacionais e o real. Cada célula indica quanto vale 1 unidade da moeda da linha em relação à moeda da coluna.
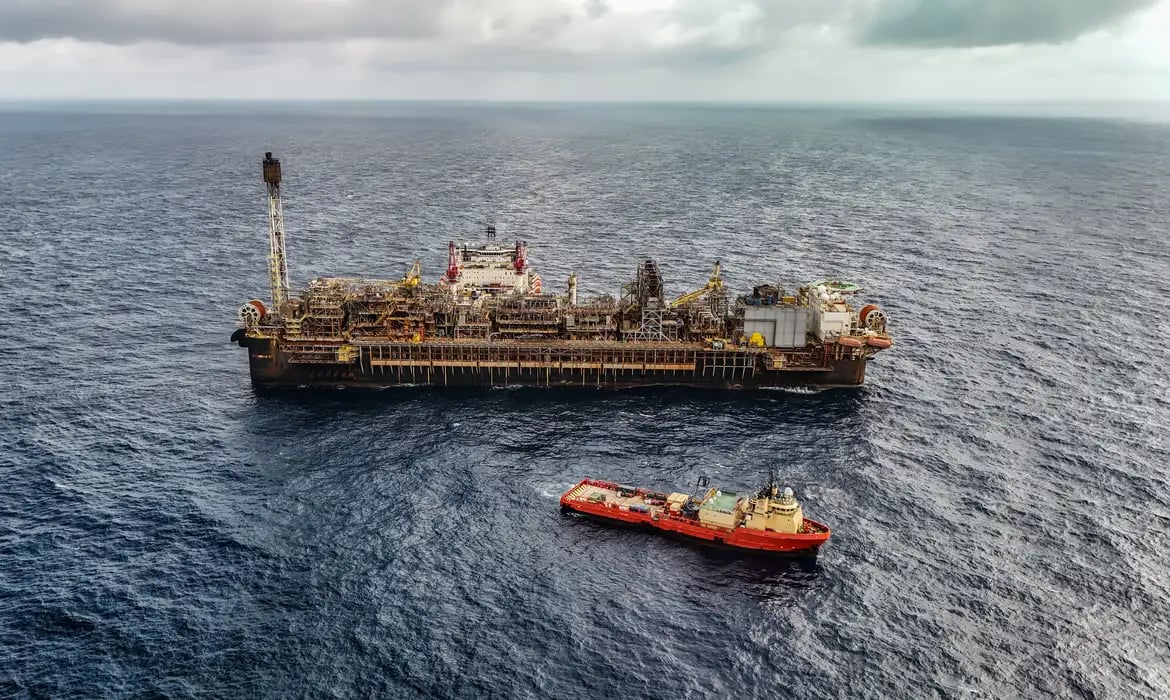
Royalties do petróleo somam R$ 6,50 bilhões em repasses da produção de julho
Desse total, R$ 1,72 bilhões foram destinados a 11 estados e R$ 2,20 bilhões a 968 municípios
A distribuição dos royalties referentes à produção de petróleo e gás natural de julho de 2026 alcançou R$ 6,50 bilhões destinados à União, estados e municípios e ao Fundo Especial. O montante reúne os repasses realizados nos regimes de concessão, cessão onerosa e partilha de produção.
Desse total, R$ 1,72 bilhões foram destinados a 11 estados e R$ 2,20 bilhões a 968 municípios.
Os valores detalhados por beneficiário, assim como as séries históricas de distribuição, podem ser consultados na página de Royalties da Agência Nacional do Petróleo, Gás Natural e Biocombustíveis (ANP). Os dados do mês corrente são publicados após o processo de consolidação das informações.
VEJA MAIS:
FPM repassa mais de R$ 4,5 bilhões aos municípios nesta quarta-feira (30)
Comitê prorroga prazo para empresas optarem pelo Simples Nacional
A ANP é responsável pelo cálculo, apuração e distribuição dos royalties arrecadados com a produção de petróleo e gás natural. A divisão dos recursos segue critérios definidos em legislação específica, entre elas a Lei nº 7.990/1989, o Decreto nº 1/1991, a Lei nº 9.478/1997 e o Decreto nº 2.705/1998.
A legislação não estabelece uma data específica para o pagamento dos royalties. Ainda assim, a ANP realiza os procedimentos necessários para que os recursos sejam transferidos aos beneficiários da forma mais rápida possível após a arrecadação.
Os valores depositados, as datas de repasse e a identificação dos beneficiários também podem ser consultados no portal do Banco do Brasil, na opção “ANP – Royalties da ANP”.
Empresas de serviços começam a informar IBS e CBS na NFS-e a partir desta quinta (1º)
Obrigatoriedade alcança a maior parte dos contribuintes sujeitos ao ISS, enquanto atividades específicas terão prazo até dezembro
A partir desta quinta-feira (1º), entra em vigor a obrigatoriedade de emissão da Nota Fiscal de Serviço Eletrônica (NFS-e) adaptada às regras da Reforma Tributária sobre o consumo para a maior parte das empresas do setor de serviços sujeitas ao Imposto Sobre Serviços (ISS). Com a mudança, o documento fiscal passa a trazer informações relativas ao Imposto sobre Bens e Serviços (IBS) e à Contribuição sobre Bens e Serviços (CBS).
bens imateriais não listados na Lei Complementar 116/2003 e não sujeitos a ICMS;
demais serviços não enquadrados nas hipóteses anteriores.
Para as empresas enquadradas no Simples Nacional, a obrigatoriedade de destaque do IBS e da CBS na nota fiscal começa em 1º de janeiro de 2027.
Como preencher a NFS-e com os novos tributos
O Portal da Nota Fiscal de Serviço Eletrônica disponibiliza notas técnicas com orientações sobre o preenchimento das informações relativas ao IBS e à CBS. O portal também reúne uma página de perguntas e respostas elaborada a partir de dúvidas encaminhadas por municípios e contribuintes.
Segundo o advogado Gabriel Gravena, membro do Instituto Brasileiro de Direito Tributário (IBDT Jovem), o sistema de emissão da NFS-e conta com um bloco específico para as informações relacionadas ao IBS e à CBS, que ainda passa por ajustes.
“Nesse bloco, deverão ser inseridos os códigos que identificam qual serviço está sendo prestado, qual é a operação tributável e de que forma essa operação é tratada na legislação do IBS e da CBS”, explica.
Entre as principais informações que deverão constar nesse bloco estão:
Nomenclatura Brasileira de Serviços (NBS), que identifica o serviço;
classificação tributária da operação (cClassTrib), que indica como a operação é tratada pela legislação;
valor da operação;
alíquotas, que em 2026 têm caráter de teste, de 0,9% para a CBS e 0,1% para o IBS;
local da operação.
Nota não será rejeitada por falta de informação do IBS e da CBS
Apesar da nova obrigatoriedade, a NFS-e não será rejeitada automaticamente em 2026 caso os campos relativos ao IBS e à CBS não sejam preenchidos. No entanto, isso não significa que o contribuinte esteja em conformidade com as novas regras.
“Não existe uma regra de validação que trave a emissão dessa nota sem os campos do IBS e da CBS. Também nada impede de continuar operações que hoje não têm emissão de nota, como locação de bens móveis e imóveis. Mas isso não significa estar em conformidade”, afirma Gravena.
O tributarista recomenda que as empresas ampliem gradualmente a emissão dos documentos fiscais e, sempre que possível, cumpram integralmente os prazos estabelecidos. A orientação está alinhada ao Programa Nacional de Conformidade Tributária.
Segundo Gravena, mesmo durante o período de adaptação, as empresas continuam sujeitas à fiscalização e podem ser autuadas em caso de descumprimento das regras de emissão.
Municípios podem usar emissor próprio
Desde 1º de janeiro de 2026, os municípios são obrigados a permitir que seus contribuintes emitam a NFS-e pelo Emissor Nacionalou, caso mantenham um sistema próprio, a compartilhar as notas emitidas localmente, em leiaute padronizado, com o Ambiente de Dados Nacional (ADN) da NFS-e.
A prefeitura que optar por manter um emissor próprio, mas não compartilhar as notas no padrão nacional com o ADN, fica sujeita à suspensão de transferências voluntárias da União, conforme previsto nas regras da Reforma Tributária.
Dados do Portal da NFS-e mostram que 5.571 entes federados já estão integrados ao Ambiente de Dados Nacional. Segundo o portal, a integração alcança 100% da população brasileira, todas as capitais e todos os municípios com mais de 500 mil habitantes.
A partir de 1º de novembro de 2026, micro e pequenas empresas enquadradas no Simples Nacional deverão emitir a NFS-e exclusivamente pelo Emissor Nacional, assim como já ocorre com os Microempreendedores Individuais (MEIs) desde 2023. Com isso, os sistemas próprios das prefeituras ficam impedidos de autorizar a emissão de NFS-e por empresas do Simples.
Emissor varia de acordo com o município
Embora o sistema nacional esteja sendo ampliado, os municípios podem manter seus próprios emissores, desde que atendam às regras de compartilhamento e padronização estabelecidas nacionalmente.
Algumas cidades optaram pela adesão ao Emissor Nacional. É o caso de São José dos Campos, no Vale do Paraíba Paulista; Nova Iguaçu, na Região Metropolitana do Rio de Janeiro; Lucas do Rio Verde, no Norte Mato-Grossense; Recife, em Pernambuco; Ipuiúna, no Sul de Minas Gerais, entre outras.
Outras localidades mantiveram sistemas próprios. Brasília, por exemplo, continuará utilizando seu próprio ambiente de emissão. Segundo a Secretaria de Economia do Distrito Federal (SEEC), o padrão Abrasf 2.04 deixará de ser aceito e a NFS-e deverá ser emitida no Padrão Nacional por meio do novo sistema.
A capital paulista também manteve seu emissor próprio. A Secretaria Municipal da Fazenda de São Paulo informa que o leiaute atual da NFS-e foi alterado para incluir os campos adicionais referentes aos novos tributos da Reforma Tributária sobre o consumo.
Diante das diferenças entre os municípios, a orientação é que o contribuinte verifique diretamente com a prefeitura qual sistema deve utilizar.
Diferença entre café arábica e café robusta: características, uso e regiões produtoras
Café arábica e café robusta são as duas principais variedades cultivadas e comercializadas no Brasil, ambas medidas em sacas de 60 kg.
O café arábica (conhecido também como café Conilon, em algumas regiões) tem sabor mais suave, menor teor de cafeína e alta qualidade sensorial, sendo preferido em cafeterias especializadas e nas exportações de cafés premium. Representa cerca de 70% da produção brasileira, com destaque para estados como Minas Gerais e São Paulo.
O café robusta, por sua vez, possui sabor mais amargo, maior concentração de cafeína e corpo mais intenso. É amplamente utilizado na produção de café solúvel e blends comerciais. Seus principais polos produtores são o Espírito Santo e Rondônia, e seu preço costuma ser mais baixo em comparação ao arábica, por conta do perfil mais industrial.
Como é calculada a saca de açúcar cristal?
A saca de açúcar cristal no Brasil é padronizada em 50 quilos, especialmente para comercialização no mercado atacadista e para uso na indústria alimentícia. Essa unidade de medida é adotada pelo Cepea/Esalq-USP, principal fonte de cotações diárias do açúcar cristal no país.
Qual o peso da saca de milho no Brasil?
A saca de milho equivale a 60 kg de grãos, mesmo padrão utilizado para soja e trigo. Essa medida é oficializada por instituições como a Companhia Nacional de Abastecimento (Conab), o Ministério da Agricultura (MAPA) e o Cepea, sendo amplamente usada em negociações e relatórios de preço do milho.
Os cookies necessários ajudam a tornar um site utilizável, permitindo funções básicas como navegação de páginas e acesso a áreas seguras do site. O site não pode funcionar corretamente sem esses cookies.
Os cookies de preferência permitem que um site lembre informações que muda a maneira como o site se comporta ou parece, como sua linguagem preferida ou a região que você está.
Os cookies de estatística ajudam os proprietários de sites a entender como os visitantes interagem com os sites, coletando e relatando informações anonimamente.
Cookies de marketing são usados para rastrear visitantes em sites. A intenção é exibir anúncios que sejam relevantes e envolventes para o usuário individual e, portanto, mais valiosos para editores e anunciantes terceirizados.
Cookies não classificados são cookies que estamos em processo de classificação, juntamente com os fornecedores de cookies individuais.