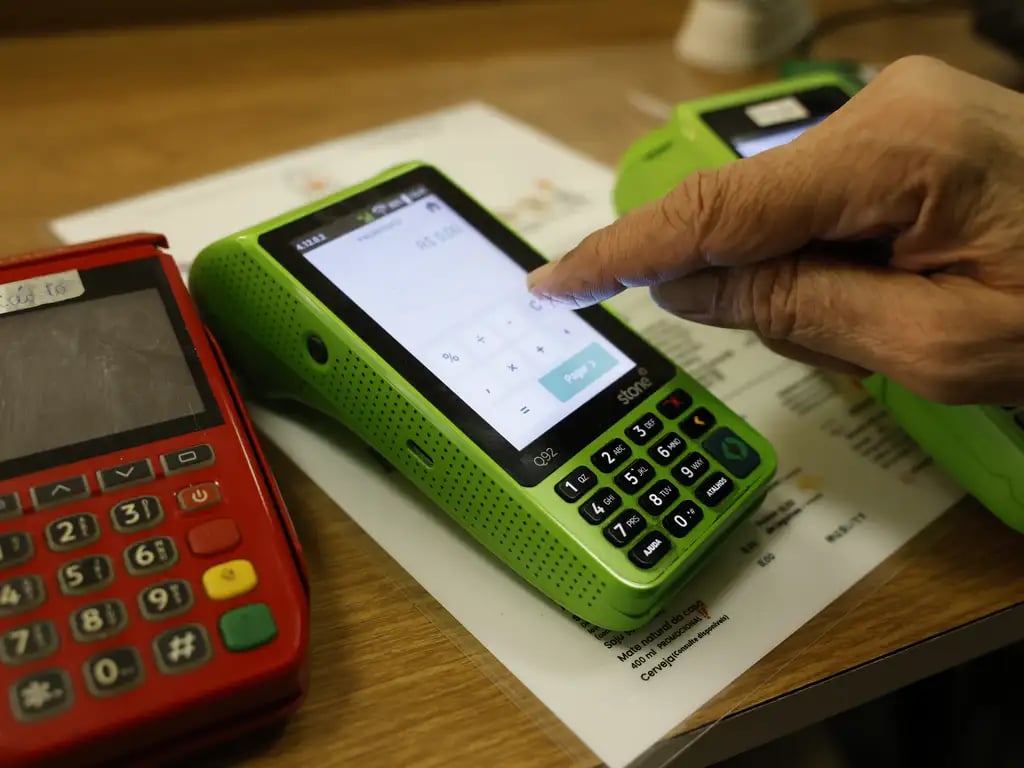
As regras para escolher o regime de tributação para os donos de microempresa ou de pequena empresa mudaram. A solicitação para ingresso no Simples Nacional deverá ser realizada no mês de setembro de 2026, em vez de janeiro. A mudança atende as alterações previstas pela Resolução CGSN nº 186, de 2026, que busca organizar o início das modificações da Reforma Tributária sobre o Consumo com os novos tributos – o Imposto sobre Bens e Serviços (IBS) e a Contribuição sobre Bens e Serviços (CBS).
Na prática, o Ministério da Fazenda informa que as empresas que não constarem como optantes pelo Simples Nacional a partir de 1º de janeiro de 2027 e desejarem ser tributadas pela sistemática do Simples Nacional em 2027 deverão solicitar a opção em setembro de 2026. Ou seja, com a Reforma Tributária sobre o Consumo, a opção pelo Simples Nacional não será mais realizada em janeiro.
Segundo a pasta, a medida busca e dar mais tranquilidade para o planejamento das empresas. A fundamentação legal das alterações está na Resolução CGSN nº 186/2026.
O advogado tributarista e sócio do HRSA Sociedade de Advogados, Lucas Martini de Aguiar, de São Paulo (SP), destaca que a medida é relevante considerando a integração do IBS e da CBS no Simples ano que vem.
“A antecipação se mostrou necessária porque, a partir de 2027, IBS e CBS passam a integrar o Simples e a opção pelo regime regular desses tributos é semestral, exercida em setembro e março. Aderir ao Simples em janeiro significaria entrar no regime depois de encerrado o prazo para decidir sobre IBS e CBS do semestre em curso”, explica Aguiar.
Já o advogado tributarista e sócio do escritório Lavez Coutinho, Arthur Pitman, de São Paulo (SP), alerta que a decisão deve considerar fatores posteriores, como faturamento e composição da carteira de clientes, entre outros cenários.
“A antecipação procurou garantir que o empresário já entre no ano de 2027 com a sua forma de tributação definida e, ao mesmo tempo, aumenta a sua responsabilidade, porque o empresário vai ter que tomar essa decisão com antecedência, de alguma forma antecipando alguns fatores futuros, como faturamento, composição da carteira de clientes, tipos de fornecedores, estruturas de custos e até entender qual é o peso dos tributos recuperáveis e não recuperáveis dentro da sua posição numa cadeia produtiva”, afirma Pitman.
Arthur Pitman complementa que, além de verificar se a empresa pode optar pelo Simples Nacional, o empresário deve analisar se deve realizar o ingresso.
“Especialmente se a empresa deve recolher o IBS e o CBS, dentro ou fora do regime do Simples Nacional. Isso vai exigir conhecer o perfil dos clientes, o volume de compras que gera créditos ou não, a folha de salários, margem de operação e até formação de preços. Então, o ideal é fazer a escolha simultaneamente a esse diagnóstico fiscal. É a situação econômica da companhia antes dessa escolha”, diz Pitman.
Mudanças
Conforme o Ministério da Fazenda, a escolha pelo Simples Nacional para o ano de 2027 deve ser feita entre 1º a 30 de setembro de 2026. Apesar da escolha em 2026, o regime passará a valer apenas em 1º de janeiro de 2027.
Ainda em setembro de 2026, a empresa deverá decidir se quer pagar o IBS e a CBS dentro do boleto único do Simples ou pelo regime regular, ou seja, por fora. A validade dessa escolha será para os meses de janeiro a junho de 2027.
Caso o empresário não realize a opção pelo recolhimento do CBS e IBS pelo regime regular em setembro/2026, no primeiro semestre do ano que vem deverá recolher ambos os tributos na guia única do Simples Nacional. No entanto, em março de 2027 haverá uma nova oportunidade para realizar a opção, que produzirá efeitos no segundo semestre do ano de 2027.
Novas empresas no final de 2026
Para aqueles que solicitarem a inscrição do CNPJ entre 1º e 31 de dezembro de 2026, a regra é diferente. Confira:
Validade Dupla: A opção pelo Simples Nacional realizada no momento da inscrição no CNPJ valerá tanto para o período que restar de 2026 e para todo o ano de 2027.
IBS e CBS: A escolha que fizer na abertura do CNPJ sobre pagar o IBS e a CBS por fora valerá a partir de janeiro de 2027.
Liberdade de escolha: Caso não deseje permanecer como Simples Nacional em 2027, poderá comunicar a exclusão por sua opção no Portal do Simples Nacional, desde que seja feita até o último dia de 2026.
Benefícios para o contribuinte
Segundo a pasta, a alteração, baseada na Lei Complementar nº 214/2025, beneficia diretamente quem empreende, com possibilidade de desistência, maior tempo para regularização, segurança e previsibilidade.
Os pedidos podem ser cancelados até o último dia de novembro de 2026. Porém, o cancelamento é irretratável, ou seja, não será possível fazer nova solicitação para efeitos em 2027.
Já em caso de pedido negado por alguma pendência ou dívida, o empreendedor terá 30 dias para resolver o problema e garantir sua entrada no regime.
A previsão é de que, com as novas datas, as empresas consigam planejar o fluxo de caixa para o ano que vem com mais antecedência.
O que muda para quem já opta pelo Simples Nacional?
No geral, a permanência no Simples Nacional é automática. No entanto, os empreendedores que optam pelo regime devem verificar a situação fiscal por meio do Portal do Simples Nacional em setembro de 2026 para consultar se a empresa não foi excluída para o ano de 2027 devido a débitos ou outras pendências.
Caso conste a exclusão do Simples já em 2026 ou a partir de janeiro 2027, será possível realizar uma nova opção no mês de setembro/2026.
Já a regra para Microempreendedor Individual (MEI) não mudou. A nova regra de setembro não se aplica ao MEI.
São Luís receberá R$ 26,4 milhões no 3º decêndio de outubro do FPM
O crédito cai na conta da prefeitura na sexta-feira, 30 de outubro, e encerra os repasses do Fundo de Participação dos Municípios, o FPM, no mês.
A capital maranhense receberá cerca de R$ 26,4 milhões no terceiro decêndio de outubro, montante formado integralmente pela parcela do fundo, sem reserva adicional neste repasse.
Posição no repasse estadual
Com esse valor, São Luís ocupa a 1ª posição entre os 217 municípios do Maranhão no repasse deste decêndio. A classificação segue a lógica de distribuição do fundo, que considera o porte populacional de cada cidade na definição dos coeficientes.
Acumulado do mês e do ano
Somando os três repasses de outubro, o município chega a aproximadamente R$ 68 milhões transferidos no mês. Já no intervalo de doze meses encerrado em 30 de outubro, o total acumulado pela capital é de cerca de R$ 1,14 bilhões.
No acumulado de 2026, até a data deste crédito, as transferências do FPM a São Luís somam perto de R$ 919 milhões, ante cerca de R$ 839 milhões no mesmo período de 2025 — variação de 9,61%.
Como funciona o fundo
O FPM é formado por parte do que a União arrecada com o Imposto de Renda (IR) e com o Imposto sobre Produtos Industrializados (IPI). A divisão entre as cidades obedece a coeficientes fixados pelo Tribunal de Contas da União (TCU), calculados com base na população de cada município. Os valores são liberados em três decêndios por mês, por volta dos dias 10, 20 e 30 — este é o terceiro e último de outubro.
Quando a data do crédito cai em fim de semana ou feriado, o depósito é antecipado para o dia útil anterior, conforme o calendário de pagamentos das transferências constitucionais.
Natal receberá cerca de R$ 15,2 milhões no terceiro decêndio de outubro
O crédito do Fundo de Participação dos Municípios, o FPM, está previsto para a sexta-feira, 30 de outubro, e encerra os repasses do mês na capital potiguar.
O valor será depositado na conta da prefeitura pelo Tesouro Nacional e corresponde integralmente à parcela do fundo, sem valores adicionais de reserva. São cerca de R$ 15,2 milhões destinados ao caixa municipal nesta etapa.
Liderança no repasse estadual
Neste decêndio, o município aparece na 1ª posição entre os 167 municípios do Rio Grande do Norte, ou seja, é o que recebe o maior valor do fundo no estado na parcela.
Acumulados do mês e do período
Considerando os créditos do mês e esta parcela, os repasses do fundo a Natal em outubro somam cerca de R$ 39,2 milhões. Nos últimos doze meses, até a data deste crédito, o total transferido ao município chega a cerca de R$ 658 milhões.
No acumulado deste ano, até a data do crédito, o município soma cerca de R$ 530 milhões em repasses do FPM, ante cerca de R$ 483 milhões no mesmo período de 2025 — variação de 9,61% na comparação entre os dois intervalos.
Como o FPM é distribuído
Os recursos do FPM vêm de parte da arrecadação federal do Imposto de Renda (IR) e do Imposto sobre Produtos Industrializados (IPI). O rateio obedece a coeficientes fixados pelo Tribunal de Contas da União (TCU), calculados com base na população de cada município. As transferências são feitas em três decêndios por mês, por volta dos dias 10, 20 e 30 — este é o terceiro e último de outubro.
Quando a data prevista para o depósito cai em fim de semana ou feriado, o crédito é antecipado para o dia útil anterior, conforme o calendário de transferências constitucionais.
Novas regras para MEIs e nanoempreendedores exigem atenção dos municípios, alerta CNM
Mudanças ampliam o limite de faturamento dos microempreendedores individuais e alteram procedimentos fiscais e regras de compras públicas
A Confederação Nacional de Municípios (CNM) alerta que as novas regras para microempreendedores individuais (MEIs) e nanoempreendedores exigem atenção das administrações municipais. As mudanças foram estabelecidas pela Lei Complementar nº 238/2026 e pelo Decreto Federal nº 13.140/2026, publicados em 21 de outubro, e envolvem limites de faturamento, benefícios tributários, compras públicas e emissão de documentos fiscais eletrônicos.
Uma das principais alterações é a ampliação gradual do limite de faturamento anual do MEI. O teto, atualmente de R$ 81 mil, passará para R$ 110 mil em 2027 e R$ 140 mil a partir de 2028. A legislação também permite que o microempreendedor contrate até dois funcionários, desde que sejam respeitadas as condições previstas na lei. Além disso, a norma estabelece a remissão de determinados débitos de responsabilidade da União para os empreendedores que atenderem aos requisitos legais.
Segundo a CNM, as mudanças podem afetar a arrecadação municipal e a distribuição de receitas do Simples Nacional. A entidade ressalta que o perdão de dívidas previsto na legislação federal não significa o cancelamento automático de débitos municipais, como o Imposto sobre Serviços (ISS), quando devido.
As novas regras também alteram as condições de participação de pequenos negócios nas compras públicas. A legislação prevê situações em que licitações poderão ser exclusivas para microempresas, empresas de pequeno porte e MEIs, conforme os limites e critérios estabelecidos. Por isso, os setores responsáveis pelas compras e contratações das prefeituras precisam considerar as mudanças na elaboração de editais e no planejamento das aquisições.
Outra novidade envolve os nanoempreendedores. O Decreto Federal nº 13.140/2026 prevê a dispensa de inscrição no Cadastro Nacional da Pessoa Jurídica (CNPJ) e de emissão de documentos fiscais eletrônicos pela União, desde que sejam atendidas as condições legais. No caso das obrigações relacionadas ao Imposto sobre Bens e Serviços (IBS), a medida terá efeitos a partir de 1º de janeiro de 2029 e dependerá de manifestação favorável do Comitê Gestor do tributo.
O decreto também prevê a possibilidade de utilizar a Declaração Anual Simplificada para o Microempreendedor Individual (DASN-SIMEI) como documento fiscal eletrônico em vendas de mercadorias e prestações de serviços destinadas a consumidores finais. A aplicação depende das deliberações previstas na legislação do Simples Nacional e não representa a substituição automática de todas as notas fiscais de serviços.
Diante desse cenário, a CNM orienta os municípios a acompanharem as regulamentações complementares e as orientações técnicas sobre documentos fiscais eletrônicos. A entidade recomenda ainda que as administrações avaliem possíveis impactos na arrecadação, na fiscalização tributária, nos cadastros e nos sistemas municipais de emissão de Nota Fiscal de Serviços eletrônica (NFS-e).
A orientação é que as prefeituras evitem mudanças antecipadas em seus procedimentos administrativos e sistemas fiscais antes da definição das regras complementares. O objetivo é garantir segurança jurídica e adequação às novas normas sem comprometer a arrecadação e a gestão tributária local.
Os cookies necessários ajudam a tornar um site utilizável, permitindo funções básicas como navegação de páginas e acesso a áreas seguras do site. O site não pode funcionar corretamente sem esses cookies.
Os cookies de preferência permitem que um site lembre informações que muda a maneira como o site se comporta ou parece, como sua linguagem preferida ou a região que você está.
Os cookies de estatística ajudam os proprietários de sites a entender como os visitantes interagem com os sites, coletando e relatando informações anonimamente.
Cookies de marketing são usados para rastrear visitantes em sites. A intenção é exibir anúncios que sejam relevantes e envolventes para o usuário individual e, portanto, mais valiosos para editores e anunciantes terceirizados.
Cookies não classificados são cookies que estamos em processo de classificação, juntamente com os fornecedores de cookies individuais.