Pequena indústria enfrenta piora nas finanças pelo terceiro trimestre seguido, aponta CNI
Juros elevados, carga tributária alta e aumento da competição desleal pressionam negócios. Confiança e expectativas para os próximos meses seguem em queda
As condições financeiras da pequena indústria registraram queda de 0,3 ponto entre o primeiro e o segundo trimestre de 2025, segundo o Panorama da Pequena Indústria (PPI), divulgado pela Confederação Nacional da Indústria (CNI), na segunda-feira (11). O recuo de 40,6 pontos para 40,3 reflete dificuldades de acesso ao crédito, queda na lucratividade e impacto da elevação da taxa de juros.
“As condições financeiras da pequena indústria pioraram um pouco na passagem do primeiro para o segundo trimestre de 2025. Uma das explicações é a elevação da taxa de juros, que afeta diretamente a questão de acesso ao crédito. A gente percebe uma melhora das condições financeiras de uma forma geral também, o que pode ser atrelado à taxa de juros, uma vez que as dívidas ficam mais caras para as empresas. E, finalmente, a própria lucratividade também é afetada”, afirma o gerente de Análise Econômica da CNI, Marcelo Azevedo.
O indicador vem em queda desde o fim de 2024. Apesar da piora nas finanças, o índice de desempenho do setor melhorou, com aumento na produção e maior utilização da capacidade instalada.
A pesquisa mostra que as taxas de juros elevadas foram o principal problema da pequena indústria da construção no segundo trimestre, citadas por 37,3% dos entrevistados, seguidas da carga tributária (35,6%) e da falta ou alto custo de mão de obra não qualificada (24,6%). A competição desleal, causada por informalidade, contrabando ou outros fatores, foi o problema que mais cresceu, passando de 14,4% para 22% em relação ao primeiro trimestre.
Na indústria de transformação, a carga tributária continua no topo das preocupações, apontada por mais de 40% dos empresários. Já a demanda interna insuficiente e os juros altos dividem a segunda posição, com 27% cada. A competição com importados apresentou o maior avanço no período, de 8,3% para 12,3%.
Cenário da pequena indústria: tecnologia e educação como pilares do crescimento
Para Daniele Trindade, diretora de Operações da Trindade Soluções Construtivas, o avanço do setor da construção civil no Brasil depende do equilíbrio entre acesso a crédito, inovação e formação de mão de obra. “A nossa jornada de crescimento fica bem mais lenta, porque limita o nosso acesso às linhas de crédito para ampliação. E isso se aplica aos clientes também, pois eles também buscam linhas de crédito para adquirir os nossos produtos. Esse desempenho melhorou porque a indústria da construção civil tem um grande impacto na economia nacional, o que acaba refletindo em mais empregabilidade e movimentação da economia”, explica.
Ela destaca que a tecnologia e a inovação têm sido aliadas estratégicas para otimizar a produtividade com menos custos, mesmo diante do desafio de encarar a competitividade internacional. “É muito complicado a gente conseguir a competitividade com circuitos que são importados da China, porque eles fazem lá em em grande escala e com custo muito inalcançável para outros países. Eu acredito que o desafio é a gente conseguir equilibrar a importação desses insumos de forma que a gente consiga integrar na nossa cadeia produtiva e aumentar a nossa competitividade, dentro do aspecto de qualidade para o nosso consumidor final”, pontua. “Por aqui, para a gente ter competitividade, a gente acaba focando muito em inovação e tecnologia, para a gente melhorar os nossos processos de produção”, completa.
Além de modernizar processos produtivos, Daniele enxerga que a educação tem papel transformador para ampliar o consumo consciente e a qualificação técnica. “Eu acredito muito na educação de mercado como vetor para desenvolvimento social e econômico. A gente está cada vez mais integrado com os eixos de P&D [Pesquisa e Desenvolvimento] dentro das faculdades, que conectam bem a nossa cadeia de consumidores com bons critérios de consumo, como a sustentabilidade”, afirma.
Cenário da pequena indústria: índice de desempenho
Apesar da pressão financeira, o índice de desempenho da pequena indústria subiu de 44,7 para 45,9 pontos no segundo trimestre, puxado pelo aumento no volume de produção, melhor utilização da capacidade instalada e crescimento do número de empregados.
O terceiro trimestre, no entanto, começou com sinais de cautela. Em julho, o Índice de Confiança do Empresário Industrial (ICEI) das pequenas indústrias caiu para 46,7 pontos, acumulando recuo em cinco dos últimos sete meses. As perspectivas também encolheram: o índice que mede as expectativas para os próximos meses recuou para 48 pontos, registrando queda em dois dos últimos três meses.
O PPI é divulgado trimestralmente e reúne dados da Sondagem Industrial, da Sondagem Indústria da Construção e do ICEI.
Diferença entre café arábica e café robusta: características, uso e regiões produtoras
Café arábica e café robusta são as duas principais variedades cultivadas e comercializadas no Brasil, ambas medidas em sacas de 60 kg.
O café arábica (conhecido também como café Conilon, em algumas regiões) tem sabor mais suave, menor teor de cafeína e alta qualidade sensorial, sendo preferido em cafeterias especializadas e nas exportações de cafés premium. Representa cerca de 70% da produção brasileira, com destaque para estados como Minas Gerais e São Paulo.
O café robusta, por sua vez, possui sabor mais amargo, maior concentração de cafeína e corpo mais intenso. É amplamente utilizado na produção de café solúvel e blends comerciais. Seus principais polos produtores são o Espírito Santo e Rondônia, e seu preço costuma ser mais baixo em comparação ao arábica, por conta do perfil mais industrial.
Como é calculada a saca de açúcar cristal?
A saca de açúcar cristal no Brasil é padronizada em 50 quilos, especialmente para comercialização no mercado atacadista e para uso na indústria alimentícia. Essa unidade de medida é adotada pelo Cepea/Esalq-USP, principal fonte de cotações diárias do açúcar cristal no país.
Qual o peso da saca de milho no Brasil?
A saca de milho equivale a 60 kg de grãos, mesmo padrão utilizado para soja e trigo. Essa medida é oficializada por instituições como a Companhia Nacional de Abastecimento (Conab), o Ministério da Agricultura (MAPA) e o Cepea, sendo amplamente usada em negociações e relatórios de preço do milho.
Alíquota do Simples Nacional segue indefinida a menos de 20 dias para fim do prazo da escolha
Empresas têm até o dia 30 para definir se farão parte do regime e formas de recolhimento do IBS e da CBS
Empresas optantes ou que desejam ingressar no Simples Nacional têm até o dia 30 de setembro para se posicionar sobre o regime tributário de 2027. Um dos principais entraves para a tomada de decisão dos gestores e cumprimento do prazo, aberto em 1º de setembro, persiste: a ausência de uma alíquota definitiva para os novos tributos que incidem no enquadramento.
Em julho, o Comitê Gestor do IBS (CGIBS) passou a trabalhar, para fins exclusivamente de projeção, com uma alíquota conjunta estimada de 27,91% — sendo 18,70% de IBS e 9,21% de CBS —, percentual que já supera a referência de 26,5% prevista em lei para a soma dos dois tributos.
As companhias que ainda não são optantes pelo Simples Nacional e querem ingressar no regime em 2027 precisam formalizar a intenção em menos de 20 dias, com efeitos a partir de 1º de janeiro do ano seguinte. Até este ano, a decisão deveria ser tomada em janeiro do ano fiscal vigente, o que acaba reduzindo a margem de planejamento das empresas na transição para o novo sistema tributário.
Já as que estão no regime não precisam fazer nova opção para continuar nele, mas têm até o fim do mês para decidir como vão recolher os dois novos tributos da Reforma Tributária: a Contribuição sobre Bens e Serviços (CBS) e o Imposto sobre Bens e Serviços (IBS). Os gestores podem escolher entre o modelo “puro”, em que os dois tributos seguem na guia única do Simples, ou o “híbrido”, em que são recolhidos separadamente, pelo regime regular.
Paralelamente, tramita na Câmara dos Deputados o Projeto de Lei Complementar 108/2021, que atualiza os limites de faturamento do Simples Nacional e do Microempreendedor Individual (MEI). Atualmente, o teto anual é de R$ 81 mil para o MEI, R$ 360 mil para microempresas e R$ 4,8 milhões para empresas de pequeno porte — valores que, segundo entidades do setor, estão defasados há mais de 8 anos em relação à inflação e ao aumento de custos.
O texto em discussão prevê elevar o limite do MEI para R$ 110 mil em 2026 e R$ 140 mil a partir de 2027. A CACB pressiona para que a atualização também alcance as demais faixas, com correção de cerca de 83% nos valores — o que levaria o teto das microempresas a aproximadamente R$ 869,4 mil e o das pequenas empresas a R$ 8,69 milhões.
O principal impasse está no impacto fiscal da medida. Enquanto o reajuste para os microempreendedores individuais custaria R$ 8,1 bilhões até 2029, o Ministério da Fazenda estima que todo o pacote pode causar rombo de R$ 50 bilhões nas contas públicas.
Sem consenso entre Congresso e governo, a expectativa é de que a votação do PLP 108/2021 só avance depois das eleições de outubro — o que deixa o prazo de opção deste mês sem qualquer perspectiva de mudança tanto nos limites de faturamento quanto na alíquota definitiva do IBS e da CBS.
A CACB alerta que essa dupla indefinição — de limites e de alíquota — pode levar empresas a migrarem de regime tributário ou até a fechar as portas, num cenário em que o aumento nominal do faturamento, puxado pela própria inflação, nem sempre reflete crescimento real do negócio, mas pode ser suficiente para tirar a empresa do Simples Nacional.
IBS e CBS
O Imposto sobre Bens e Serviços (IBS) e a Contribuição sobre Bens e Serviços (CBS) — novos tributos criados pela Reforma Tributária do Consumo — compõem o Imposto sobre Valor Agregado (IVA-Dual). Eles já estão sendo recolhidos desde 1º de janeiro de 2026, mas ainda em período e alíquotas testes.
O IBS substitui dois tributos antigos:
o Imposto sobre Circulação de Mercadorias e Serviços (ICMS), de competência estadual,
e o Imposto sobre Serviços (ISS), de âmbito municipal.
A CBS substitui os seguintes impostos federais:
a contribuição para o Programa de Integração Social (PIS), e;
a Contribuição para o Financiamento da Seguridade Social (Cofins).
Um dos últimos passos que faltam é em relação ao Imposto Seletivo (IS), que vai incidir sobre produtos e serviços prejudiciais à saúde e ao meio ambiente. A regulamentação está definida na Lei Complementar 214/25, mas as alíquotas, no entanto, dependem do envio de uma proposta pelo governo e aprovação pelo Congresso.
Indústria naval brasileira busca negócios em ciclo de investimentos de US$ 120 bilhões
Com apoio da ApexBrasil, 20 empresas brasileiras participam da SMM 2026 em busca de investidores, fornecedores de tecnologia e parceiros para o novo ciclo do setor
A indústria naval brasileira busca ampliar sua participação em um ciclo de investimentos que pode movimentar US$ 120 bilhões em exploração e produção de petróleo e gás entre 2026 e 2030. No mesmo período, a Petrobras prevê US$ 9,7 bilhões para a construção naval.
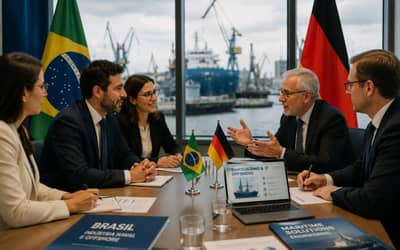
Para disputar parte desse mercado, uma delegação com mais de 30 representantes de 20 empresas brasileiras participou, em Hamburgo, na Alemanha, da SMM 2026, uma das principais feiras internacionais do setor marítimo.
Durante a feira, a delegação teve acesso a uma programação voltada à geração de negócios. O grupo contou com um estande brasileiro, que serviu para apresentar as empresas e projetos do setor, além de participar de reuniões com companhias internacionais, visitas técnicas e encontros com investidores e possíveis parceiros.
Para o presidente executivo da ABEEMAR, João Azeredo, a participação brasileira na SMM busca transformar a retomada da indústria em contatos comerciais e investimentos.
“Queremos apresentar a nova realidade da indústria naval e offshore brasileira e colocar nossas empresas frente a frente com quem pode investir, fornecer tecnologia, estabelecer uma joint venture ou desenvolver negócios no Brasil”, destaca
Indústria naval busca novos parceiros no exterior
A participação brasileira ocorreu em meio à retomada das encomendas e à ampliação da demanda relacionada à construção naval e às atividades offshore no país. O intuito foi apresentar esse mercado a empresas estrangeiras interessadas em estabelecer parcerias comerciais e tecnológicas, criar joint ventures, realizar investimentos produtivos ou iniciar operações no Brasil.
O estande brasileiro na SMM foi utilizado como ponto de encontro da delegação e para a apresentação das empresas participantes. A relação completa das companhias que integraram a missão e estiveram no espaço brasileiro está disponível neste link.
A programação incluiu ainda visitas a empresas e instalações do setor, além de reuniões previamente organizadas. A ideia foi aproximar os representantes brasileiros de tecnologias, modelos industriais e possíveis parceiros no mercado europeu e em outros mercados internacionais.
Missão dá sequência ao projeto
A ida à Alemanha é a segunda grande ação do Invest in Brasil – Shipbuilding & Offshore. O projeto foi apresentado durante a Navalshore 2026, realizada no Rio de Janeiro, quando foram promovidas 37 reuniões B2B entre empresas brasileiras e 15 companhias estrangeiras de sete países.
Na ocasião, os participantes indicaram uma expectativa de mais de US$ 18 milhões em negócios e investimentos nos 12 meses seguintes.
Agora, a estratégia foi levar as empresas brasileiras diretamente aos mercados internacionais. Na Navalshore, o projeto buscou trazer representantes estrangeiros para conhecer o mercado nacional. Na SMM, a proposta foi apresentar a indústria brasileira em um dos principais eventos mundiais do setor marítimo.
“A lógica é criar continuidade. Começamos conectando empresas internacionais ao Brasil durante a Navalshore e agora vamos ao encontro do mercado global na SMM. Queremos que cada ação gere relacionamentos que continuem sendo trabalhados depois do evento”, pontua Azeredo.
O Invest in Brasil – Shipbuilding & Offshore prevê ainda missões empresariais, participação em eventos internacionais, reuniões B2B, matchmaking, visitas técnicas e ações de promoção e inteligência de mercado.
Sobre o Invest in Brasil – Shipbuilding & Offshore
O Invest in Brasil – Shipbuilding & Offshore é voltado à promoção internacional da indústria naval e offshore brasileira e à atração de investimentos, tecnologias e parcerias. O projeto busca aproximar estaleiros, fornecedores e empresas brasileiras de investidores e parceiros internacionais, por meio de ações realizadas no Brasil e no exterior.
Os cookies necessários ajudam a tornar um site utilizável, permitindo funções básicas como navegação de páginas e acesso a áreas seguras do site. O site não pode funcionar corretamente sem esses cookies.
Os cookies de preferência permitem que um site lembre informações que muda a maneira como o site se comporta ou parece, como sua linguagem preferida ou a região que você está.
Os cookies de estatística ajudam os proprietários de sites a entender como os visitantes interagem com os sites, coletando e relatando informações anonimamente.
Cookies de marketing são usados para rastrear visitantes em sites. A intenção é exibir anúncios que sejam relevantes e envolventes para o usuário individual e, portanto, mais valiosos para editores e anunciantes terceirizados.
Cookies não classificados são cookies que estamos em processo de classificação, juntamente com os fornecedores de cookies individuais.