Projeto cria o Programa Nacional de Recuperação de Crédito dos Pequenos Agricultores para auxiliar pequenos produtores rurais a superarem dificuldades financeiras com mecanismos para negociação de dívidas
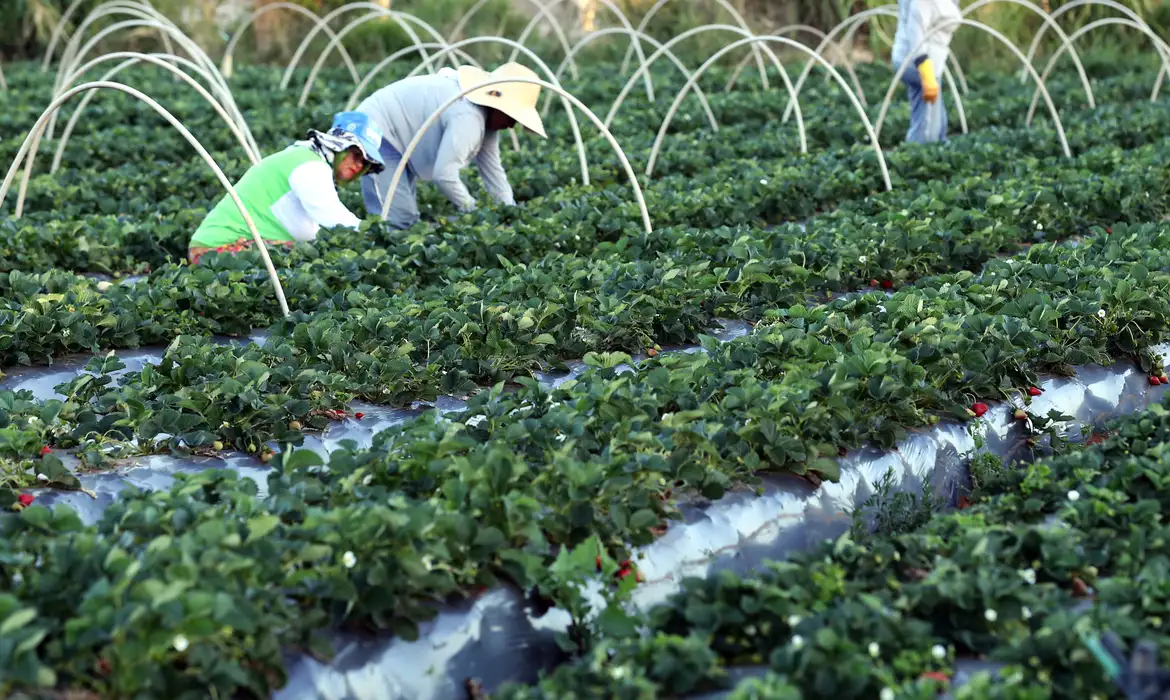
Os agricultores familiares e pequenos produtores rurais brasileiros poderão ter suas dívidas renegociadas, segundo estabelece o projeto de lei (PL 2.691/2024) que cria o Programa Nacional de Recuperação de Crédito dos Pequenos Agricultores. A proposta é de iniciativa do senador Mecias de Jesus (Republicanos-RR) e recebeu parecer favorável do senador Alan Rick (União-AC), com emendas, na Comissão de Agricultura (CRA). Agora, a matéria segue para a Comissão de Assuntos Econômicos (CAE).
De acordo com o projeto, o objetivo da iniciativa é recuperar a capacidade de produção das famílias da agricultura familiar e de pequenas propriedades rurais. Pelo texto, o programa de renegociação de dívidas de agricultores familiares e pequenos produtores rurais terá a duração de três anos – contados a partir da data de publicação da lei.
Pela proposta, os descontos serão de até 95%. Além disso, a previsão é de que um regulamento defina a priorização das parcelas de dívidas prorrogadas durante anos de desastres climáticos e problemas de mercado.
Poderão participar do programa Desenrola Rural, na condição de devedores, agricultores familiares e empreendedores familiares rurais, bem como agricultores de pequenas propriedades que estejam inadimplentes e cujas operações de crédito rural tenham sido contratadas até a data de publicação da futura lei.
Como justificativa, o autor Mecias de Jesus (Republicanos-RR) destaca a importância do setor para a segurança alimentar do país, geração de empregos, fixação da população no campo e desenvolvimento regional. Ele destaca que adversidades recaíram sobre os agricultores familiares, como a pandemia de Covid-19, que, segundo ele, desestruturou várias cadeias produtivas resultando em prejuízos de difícil recuperação.
“A renegociação das dívidas permitirá que eles possam reestruturar seus passivos financeiros, aliviando a pressão imediata e proporcionando um alívio necessário para que possam voltar a investir no campo e no beneficiamento de seus produtos”, afirmou o senador na justificativa.
Como deve funcionar
O projeto determina que o Ministério da Fazenda crie, em até 180 dias da publicação da futura lei, uma Central de Consolidação de Dívidas Inadimplidas de Pequenos Agricultores. O intuito é agregar informações de vários tipos de passivos de pequenos agricultores em um ambiente eletrônico consolidado com vistas a facilitar a renegociação.
Pela proposta, os custos de operação da nova central serão arcados por tarifas a serem cobradas das instituições financeiras participantes do Desenrola Rural. Inclusive, poderão participar do programa na condição de agentes financeiros as instituições financeiras criadas por lei própria ou autorizadas a funcionar pelo Banco Central do Brasil que detenham autorização para realizar operações de crédito rural.
Tais instituições poderão gerar crédito presumido na apuração do Imposto de Renda de Pessoa Jurídica (IRPJ) e da Contribuição Social sobre o Lucro Líquido (CSLL) para os custos de renegociação de dívidas que assumirem.
Além disso, o projeto destaca que, a critério da União, essas instituições financeiras credoras poderão requerer garantias do Fundo Garantidor de Operações (FGO).
Emendas
O relator, senador Alan Rick (União-AC), propôs duas emendas. Uma para tornar a criação da Central de Consolidação de Dívidas Inadimplidas de Pequenos Agricultores autorizativa e não uma obrigação para o Ministério da Fazenda. Ele defende que tal determinação pode ser questionada quanto a vício de iniciativa, já que a organização de órgãos de governo é de iniciativa privativa do Poder Executivo.
A outra emenda retira do texto um dispositivo que impõe um fluxo mensal de pagamentos às novas operações de crédito no âmbito do Desenrola Rural. Para o senador, a periodicidade é inadequada para as operações, tendo em vista que o crédito rural segue a lógica do ciclo de produção e comercialização agrícola e a amortização dos valores financiados costuma ser realizada por ano ou semestre.
Agora, a matéria segue para a CAE em decisão terminativa.
Reforma tributária: alíquota da CBS deve ser definida pelo Senado até 15 de dezembro
Tribunal de Contas da União (TCU) aprovou alíquota de 11,3% para Contribuição sobre Bens e Serviços (CBS); Senado é responsável por fixar percentual por meio de resolução
O Tribunal de Contas da União (TCU) aprovou, nesta quarta-feira (28), o cálculo da alíquota de referência da Contribuição sobre Bens e Serviços (CBS), novo tributo federal criado pela reforma tributária. O percentual foi calculado em 11,3468%, arredondado para 11,3%. Agora, cabe ao Senado Federal definir a alíquota para 2027 até 15 de dezembro.
A decisão ocorreu em sessão plenária extraordinária, que também definiu o redutor a ser aplicado nas compras feitas pela administração pública direta, autarquias e fundações públicas em 44,16%,
O cálculo aprovado pelo TCU será encaminhado ao Senado, que poderá estabelecer o percentual definitivo por meio de uma resolução.
A cobrança começa em janeiro de 2027, inicialmente em caráter de teste.
A CBS vai integrar o novo modelo de tributação sobre o consumo e substituirá gradualmente tributos como o PIS/Pasep, a Contribuição para o Financiamento da Seguridade Social (Cofins) e o Imposto sobre Produtos Industrializados (IPI) e o IOF incidente sobre seguros. Além da CBS, o novo modelo vai integrar o Imposto sobre Bens e Serviços (IBS).
A implementação integral da reforma tributária sobre o consumo está prevista para 2033.
Senado Federal
Segundo a Agência Senado, a proposta do TCU deve ser recebida até o dia 30 de outubro pelo Senado Federal. A estimativa é de 9,21% para a CBS e de 18,7% para o IBS – tributo de competência compartilhada entre estados e municípios.
Os percentuais são estimativas adotadas sem caráter oficial pelo Comitê Gestor do IBS e somam 27,91%.
A Agência Senado pontuou que os senadores terão margem limitada para alterar os percentuais sem afetar a arrecadação. A CBS, o IBS e o Imposto Seletivo deverão manter, em conjunto, a arrecadação dos atuais IPI, PIS/Pasep, Cofins, ICMS e ISS, que serão extintos ou terão sua incidência alterada conforme a transição prevista na reforma.
O diretor da Instituição Fiscal Independente (IFI) do Senado, Alexandre Andrade, explicou à Agência Senado que alíquotas menores dependeriam da redução dos benefícios tributários e das exceções às regras gerais, previstas na Lei Complementar 214, de 2025.
Travas para as alíquotas
Embora a soma das alíquotas de referência da Contribuição sobre Bens e Serviços (CBS) e do Imposto sobre Bens e Serviços (IBS) possa se aproximar de 27,91%, há mecanismos legais para limitar a carga tributária durante a transição.
Em 2033, a alíquota de referência não poderá ultrapassar 26,5%. Se as projeções de 2030 indicarem que esse limite será superado, a Presidência da República deverá apresentar um projeto de lei com medidas para reduzir a carga tributária.
A legislação também prevê revisões das alíquotas de referência. Em 2029, o Senado deverá reduzir a alíquota da CBS aplicável em 2030 caso seja constatado aumento da carga tributária relacionada à contribuição e ao Imposto Seletivo nos dois anos anteriores. A avaliação considerará a receita média desses tributos em relação ao Produto Interno Bruto (PIB), comparada à média registrada entre 2012 e 2021.
O mecanismo será aplicado novamente em 2035, dessa vez incluindo o IBS na avaliação. Já o Imposto Seletivo não terá um teto geral de alíquota, mas a tributação sobre a extração de bens minerais será limitada a 0,25%, conforme a Lei Complementar 214.
Compensação do IPI
A extinção do Imposto sobre Produtos Industrializados (IPI) também prevê compensação financeira aos estados por meio de um fundo abastecido com recursos federais. O orçamento de 2027 destina R$ 33,8 bilhões a essa finalidade, valor equivalente a quase 10% do total previsto para transferências aos estados.
Segundo Alexandre Andrade, o mecanismo pode gerar disputas entre os entes federativos. Os recursos do fundo serão contabilizados na meta fiscal, indicador utilizado para avaliar o resultado das contas públicas.
Hoje, parte da arrecadação do IPI é repassada a estados e municípios por meio do Fundo de Participação dos Estados (FPE) e do Fundo de Participação dos Municípios (FPM).
Diferença entre café arábica e café robusta: características, uso e regiões produtoras
Café arábica e café robusta são as duas principais variedades cultivadas e comercializadas no Brasil, ambas medidas em sacas de 60 kg.
O café arábica (conhecido também como café Conilon, em algumas regiões) tem sabor mais suave, menor teor de cafeína e alta qualidade sensorial, sendo preferido em cafeterias especializadas e nas exportações de cafés premium. Representa cerca de 70% da produção brasileira, com destaque para estados como Minas Gerais e São Paulo.
O café robusta, por sua vez, possui sabor mais amargo, maior concentração de cafeína e corpo mais intenso. É amplamente utilizado na produção de café solúvel e blends comerciais. Seus principais polos produtores são o Espírito Santo e Rondônia, e seu preço costuma ser mais baixo em comparação ao arábica, por conta do perfil mais industrial.
Como é calculada a saca de açúcar cristal?
A saca de açúcar cristal no Brasil é padronizada em 50 quilos, especialmente para comercialização no mercado atacadista e para uso na indústria alimentícia. Essa unidade de medida é adotada pelo Cepea/Esalq-USP, principal fonte de cotações diárias do açúcar cristal no país.
Qual o peso da saca de milho no Brasil?
A saca de milho equivale a 60 kg de grãos, mesmo padrão utilizado para soja e trigo. Essa medida é oficializada por instituições como a Companhia Nacional de Abastecimento (Conab), o Ministério da Agricultura (MAPA) e o Cepea, sendo amplamente usada em negociações e relatórios de preço do milho.
Soja sobe no interior do Paraná e em Paranaguá nesta quinta-feira (29)
Saca de 60 quilos chega a R$ 151,89 no mercado paranaense; trigo registra alta no Paraná e estabilidade no Rio Grande do Sul
A saca de 60 quilos da soja inicia esta quinta-feira (29) com aumento no interior do Paraná e na região litorânea de Paranaguá.
No mercado paranaense, o grão apresenta alta de 0,34%, com a saca negociada a R$ 151,89. Em Paranaguá, a alta foi de 0,01%, levando a cotação para R$ 157,42.
INDICADOR DA SOJA CEPEA/ESALQ – PARANÁ
Data
Valor R$*
Var./Dia
Var./Mês
Valor US$*
28/10/2026
157,42
0,01%
-2,56%
29,42
27/10/2026
157,41
1,20%
-2,57%
29,50
26/10/2026
155,55
2,06%
-3,72%
28,84
23/10/2026
152,41
0,32%
-5,66%
30,53
22/10/2026
151,92
-0,14%
-5,97%
30,17
INDICADOR DA SOJA CEPEA/ESALQ – PARANAGUÁ
Data
Valor R$*
Var./Dia
Var./Mês
Valor US$*
28/10/2026
157,42
0,01%
-2,56%
29,42
27/10/2026
157,41
1,20%
-2,57%
29,50
26/10/2026
155,55
2,06%
-3,72%
28,84
23/10/2026
152,41
0,32%
-5,66%
30,53
22/10/2026
151,92
-0,14%
-5,97%
30,17
Trigo
O trigo teve aumento de preço no Paraná e estabilidade no Rio Grande do Sul.
No Paraná, a tonelada do cereal é comercializada a R$ 1.571,30. No Rio Grande do Sul, o produto é vendido a R$ 1.500,74.
PREÇO MÉDIO DO TRIGO CEPEA/ESALQ – RIO GRANDE DO SUL
O que é uma saca de soja ou de trigo? Entenda a unidade de medida no mercado de grãos
A saca de soja e a saca de trigo são as principais unidades de comercialização de grãos no Brasil. Cada saca equivale a 60 quilos, padrão adotado por órgãos oficiais como a Companhia Nacional de Abastecimento (Conab), o Ministério da Agricultura (MAPA) e o Centro de Estudos Avançados em Economia Aplicada (Cepea).
Esse formato padronizado facilita o comércio da soja e do trigo, além de permitir um acompanhamento mais preciso das cotações e variações de preços no mercado nacional.
Os cookies necessários ajudam a tornar um site utilizável, permitindo funções básicas como navegação de páginas e acesso a áreas seguras do site. O site não pode funcionar corretamente sem esses cookies.
Os cookies de preferência permitem que um site lembre informações que muda a maneira como o site se comporta ou parece, como sua linguagem preferida ou a região que você está.
Os cookies de estatística ajudam os proprietários de sites a entender como os visitantes interagem com os sites, coletando e relatando informações anonimamente.
Cookies de marketing são usados para rastrear visitantes em sites. A intenção é exibir anúncios que sejam relevantes e envolventes para o usuário individual e, portanto, mais valiosos para editores e anunciantes terceirizados.
Cookies não classificados são cookies que estamos em processo de classificação, juntamente com os fornecedores de cookies individuais.