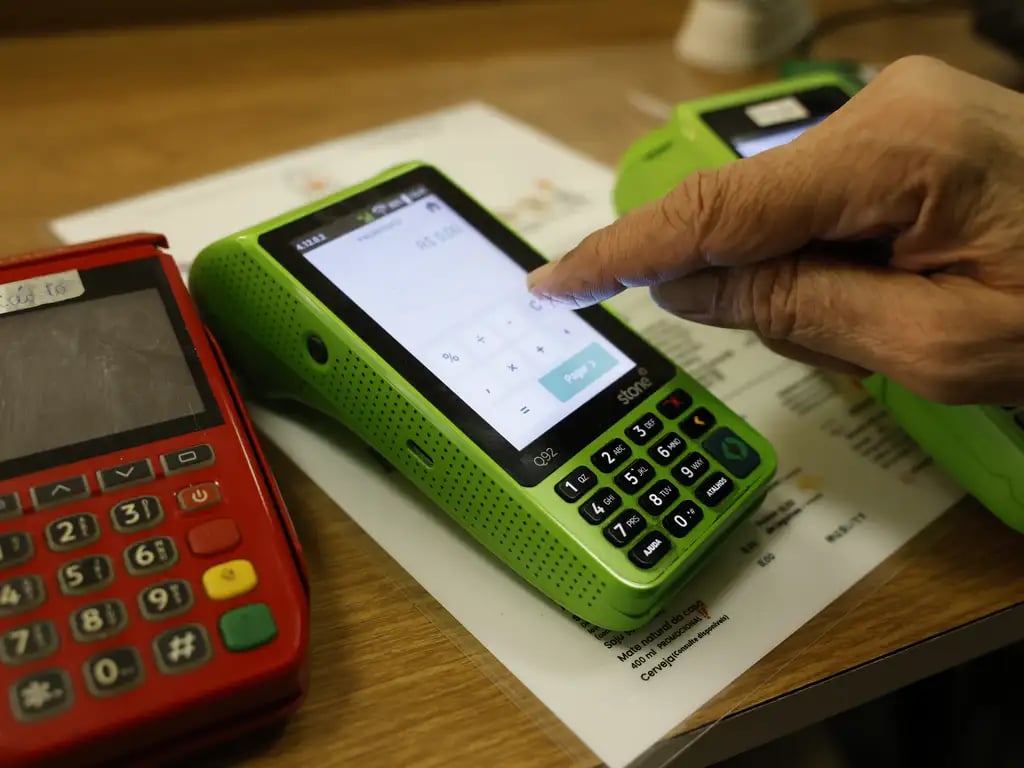
O afrouxamento da imposição quanto ao preenchimento de informações relativas à CBS e ao IBS é temporário, mas não foi estipulado um prazo. Ele serve para os seguintes DFes, que teriam que exibir os dados desde a última segunda-feira (3):
NFe (Nota Fiscal Eletrônica);
NFCe (Nota Fiscal de Consumidor Eletrônica);
CTe (Conhecimento de Transporte Eletrônico);
BPe (Bilhete de Passagem Eletrônico);
NF3e (Nota Fiscal de Energia Elétrica Eletrônica);
NFCom (Nota Fiscal Fatura de Serviço de Comunicação Eletrônica).
Já os DFes abaixo seguem um calendário progressivo para permitir a adaptação dos contribuintes e dos sistemas emissores de documentos fiscais:
1º de outubro:
NFCom (Nota Fiscal Fatura de Serviços de Comunicação Eletrônica);
NFSe (Nota Fiscal de Serviços Eletrônica) para a maior parte dos serviços sujeitos ao ISS;
DIR (Declaração de Importação de Remessa);
eventos de tabela da DeRE (Declaração de Regimes Específicos).
15 de novembro:
eventos periódicos mensais da Dere (balancete, identificação de aplicações financeiras, relação de deduções utilizadas na apuração, débito em operações com títulos de dívida com oferta pública, reabertura de período de apuração, e fechamento mensal).
1º de dezembro de 2026:
NFSe (não abrangidos anteriormente);
BPe (Bilhete de Passagem Eletrônico) para transporte aéreo e transporte semiurbano/metropolitano;
NFGas (Nota Fiscal Eletrônica do Gás);
NFAg (Nota Fiscal de Água e Saneamento Eletrônica);
NFe ABI (Nota Fiscal Eletrônica de Alienação de Bens Imóveis).
1º de janeiro de 2027:
Contribuintes optantes pelo Simples Nacional;
Duimp (Declaração Única de Importação);
Demais eventos da DeRE (Declaração de Regimes Específicos);
NFe para operações sujeitas à tributação monofásica e para importação de bens materiais.
Gabriel Gravena, advogado e membro do Instituto Brasileiro de Direito Tributário, esclarece que o momento deve ser utilizado como adaptação pelos empreendedores. “Ainda que exista uma postura cooperativa, não é um momento de deixar para depois, de se acomodar, e sim de aproveitar a forma que o próprio governo vem tratando esse período para adaptar a rotina da própria empresa, a forma que a empresa trabalha, e as emissões dos documentos fiscais. Esse é o objetivo de 2026 para a empresa: sair de 2026 sabendo como que a Reforma Tributária funciona, sabendo cumprir suas novas obrigações acessórias, para chegar em 2027 e iniciar o período de transição, aí sim, com tributo sendo recolhido, mas da forma mais eficiente possível, sem correr risco de autuação, com segurança”, disse.
Até a publicação desses atos, todos os contribuintes dos novos tributos deveriam prestar as informações sobre a CBS e IBS nos documentos fiscais, no que se refere às alíquotas-teste, valores e adaptações em códigos das operações com bens ou serviços.
“Porque essas empresas não vão dar conta sozinhas. Você tem uma pequena empresa, uma mercearia, você vai ter que digitalizar as suas operações para o cumprimento tributário, saber como fazer a nota fiscal, contratar um contador e, eventualmente, até um advogado tributarista, se for o caso. Você vai ter informatizar o teu negócio, isso pode não ser trivial em termos de custo”, alerta Ulisses Ruiz de Gamboa, economista-sênior da ACSP.
Outro ponto de atenção para o setor produtivo é a falta de definição quanto à data limite para definição sobre a manutenção no enquadramento das companhias no Simples Nacional ou migração para o regime híbrido. No período teste, que teve início em janeiro deste ano, a taxa do IBS é de 0,1% e a da CBS é de 0,9% sobre o valor do produto ou serviço comercializado. No entanto, não há perspectiva da carga tributária definitiva para que os empresários tomem a decisão sobre qual modelo fiscal escolher.
IBS e CBS
O Imposto sobre Bens e Serviços (IBS) e a Contribuição sobre Bens e Serviços (CBS) — novos tributos criados pela Reforma Tributária do Consumo — compõem o Imposto sobre Valor Agregado (IVA-Dual). Eles já estão sendo recolhidos desde 1º de janeiro de 2026, mas ainda em período e alíquotas testes.
O IBS substitui dois tributos antigos:
o Imposto sobre Circulação de Mercadorias e Serviços (ICMS), de competência estadual,
e o Imposto sobre Serviços (ISS), de âmbito municipal.
A CBS substitui os seguintes impostos federais:
a contribuição para o Programa de Integração Social (PIS), e;
a Contribuição para o Financiamento da Seguridade Social (Cofins).
Um dos últimos passos que faltam é em relação ao Imposto Seletivo (IS), que vai incidir sobre produtos e serviços prejudiciais à saúde e ao meio ambiente. A regulamentação está definida na Lei Complementar 214/25, mas as alíquotas, no entanto, dependem do envio de uma proposta pelo governo e aprovação pelo Congresso.
São Luís receberá R$ 26,4 milhões no 3º decêndio de outubro do FPM
O crédito cai na conta da prefeitura na sexta-feira, 30 de outubro, e encerra os repasses do Fundo de Participação dos Municípios, o FPM, no mês.
A capital maranhense receberá cerca de R$ 26,4 milhões no terceiro decêndio de outubro, montante formado integralmente pela parcela do fundo, sem reserva adicional neste repasse.
Posição no repasse estadual
Com esse valor, São Luís ocupa a 1ª posição entre os 217 municípios do Maranhão no repasse deste decêndio. A classificação segue a lógica de distribuição do fundo, que considera o porte populacional de cada cidade na definição dos coeficientes.
Acumulado do mês e do ano
Somando os três repasses de outubro, o município chega a aproximadamente R$ 68 milhões transferidos no mês. Já no intervalo de doze meses encerrado em 30 de outubro, o total acumulado pela capital é de cerca de R$ 1,14 bilhões.
No acumulado de 2026, até a data deste crédito, as transferências do FPM a São Luís somam perto de R$ 919 milhões, ante cerca de R$ 839 milhões no mesmo período de 2025 — variação de 9,61%.
Como funciona o fundo
O FPM é formado por parte do que a União arrecada com o Imposto de Renda (IR) e com o Imposto sobre Produtos Industrializados (IPI). A divisão entre as cidades obedece a coeficientes fixados pelo Tribunal de Contas da União (TCU), calculados com base na população de cada município. Os valores são liberados em três decêndios por mês, por volta dos dias 10, 20 e 30 — este é o terceiro e último de outubro.
Quando a data do crédito cai em fim de semana ou feriado, o depósito é antecipado para o dia útil anterior, conforme o calendário de pagamentos das transferências constitucionais.
Natal receberá cerca de R$ 15,2 milhões no terceiro decêndio de outubro
O crédito do Fundo de Participação dos Municípios, o FPM, está previsto para a sexta-feira, 30 de outubro, e encerra os repasses do mês na capital potiguar.
O valor será depositado na conta da prefeitura pelo Tesouro Nacional e corresponde integralmente à parcela do fundo, sem valores adicionais de reserva. São cerca de R$ 15,2 milhões destinados ao caixa municipal nesta etapa.
Liderança no repasse estadual
Neste decêndio, o município aparece na 1ª posição entre os 167 municípios do Rio Grande do Norte, ou seja, é o que recebe o maior valor do fundo no estado na parcela.
Acumulados do mês e do período
Considerando os créditos do mês e esta parcela, os repasses do fundo a Natal em outubro somam cerca de R$ 39,2 milhões. Nos últimos doze meses, até a data deste crédito, o total transferido ao município chega a cerca de R$ 658 milhões.
No acumulado deste ano, até a data do crédito, o município soma cerca de R$ 530 milhões em repasses do FPM, ante cerca de R$ 483 milhões no mesmo período de 2025 — variação de 9,61% na comparação entre os dois intervalos.
Como o FPM é distribuído
Os recursos do FPM vêm de parte da arrecadação federal do Imposto de Renda (IR) e do Imposto sobre Produtos Industrializados (IPI). O rateio obedece a coeficientes fixados pelo Tribunal de Contas da União (TCU), calculados com base na população de cada município. As transferências são feitas em três decêndios por mês, por volta dos dias 10, 20 e 30 — este é o terceiro e último de outubro.
Quando a data prevista para o depósito cai em fim de semana ou feriado, o crédito é antecipado para o dia útil anterior, conforme o calendário de transferências constitucionais.
Novas regras para MEIs e nanoempreendedores exigem atenção dos municípios, alerta CNM
Mudanças ampliam o limite de faturamento dos microempreendedores individuais e alteram procedimentos fiscais e regras de compras públicas
A Confederação Nacional de Municípios (CNM) alerta que as novas regras para microempreendedores individuais (MEIs) e nanoempreendedores exigem atenção das administrações municipais. As mudanças foram estabelecidas pela Lei Complementar nº 238/2026 e pelo Decreto Federal nº 13.140/2026, publicados em 21 de outubro, e envolvem limites de faturamento, benefícios tributários, compras públicas e emissão de documentos fiscais eletrônicos.
Uma das principais alterações é a ampliação gradual do limite de faturamento anual do MEI. O teto, atualmente de R$ 81 mil, passará para R$ 110 mil em 2027 e R$ 140 mil a partir de 2028. A legislação também permite que o microempreendedor contrate até dois funcionários, desde que sejam respeitadas as condições previstas na lei. Além disso, a norma estabelece a remissão de determinados débitos de responsabilidade da União para os empreendedores que atenderem aos requisitos legais.
Segundo a CNM, as mudanças podem afetar a arrecadação municipal e a distribuição de receitas do Simples Nacional. A entidade ressalta que o perdão de dívidas previsto na legislação federal não significa o cancelamento automático de débitos municipais, como o Imposto sobre Serviços (ISS), quando devido.
As novas regras também alteram as condições de participação de pequenos negócios nas compras públicas. A legislação prevê situações em que licitações poderão ser exclusivas para microempresas, empresas de pequeno porte e MEIs, conforme os limites e critérios estabelecidos. Por isso, os setores responsáveis pelas compras e contratações das prefeituras precisam considerar as mudanças na elaboração de editais e no planejamento das aquisições.
Outra novidade envolve os nanoempreendedores. O Decreto Federal nº 13.140/2026 prevê a dispensa de inscrição no Cadastro Nacional da Pessoa Jurídica (CNPJ) e de emissão de documentos fiscais eletrônicos pela União, desde que sejam atendidas as condições legais. No caso das obrigações relacionadas ao Imposto sobre Bens e Serviços (IBS), a medida terá efeitos a partir de 1º de janeiro de 2029 e dependerá de manifestação favorável do Comitê Gestor do tributo.
O decreto também prevê a possibilidade de utilizar a Declaração Anual Simplificada para o Microempreendedor Individual (DASN-SIMEI) como documento fiscal eletrônico em vendas de mercadorias e prestações de serviços destinadas a consumidores finais. A aplicação depende das deliberações previstas na legislação do Simples Nacional e não representa a substituição automática de todas as notas fiscais de serviços.
Diante desse cenário, a CNM orienta os municípios a acompanharem as regulamentações complementares e as orientações técnicas sobre documentos fiscais eletrônicos. A entidade recomenda ainda que as administrações avaliem possíveis impactos na arrecadação, na fiscalização tributária, nos cadastros e nos sistemas municipais de emissão de Nota Fiscal de Serviços eletrônica (NFS-e).
A orientação é que as prefeituras evitem mudanças antecipadas em seus procedimentos administrativos e sistemas fiscais antes da definição das regras complementares. O objetivo é garantir segurança jurídica e adequação às novas normas sem comprometer a arrecadação e a gestão tributária local.
Os cookies necessários ajudam a tornar um site utilizável, permitindo funções básicas como navegação de páginas e acesso a áreas seguras do site. O site não pode funcionar corretamente sem esses cookies.
Os cookies de preferência permitem que um site lembre informações que muda a maneira como o site se comporta ou parece, como sua linguagem preferida ou a região que você está.
Os cookies de estatística ajudam os proprietários de sites a entender como os visitantes interagem com os sites, coletando e relatando informações anonimamente.
Cookies de marketing são usados para rastrear visitantes em sites. A intenção é exibir anúncios que sejam relevantes e envolventes para o usuário individual e, portanto, mais valiosos para editores e anunciantes terceirizados.
Cookies não classificados são cookies que estamos em processo de classificação, juntamente com os fornecedores de cookies individuais.